
ธปท. ชง ‘Bangkok Blueprint’ 5 เสาหลัก สกัดภัยการเงิน-ภัยไซเบอร์ หนุนทั่วโลกนำไปปรับใช้
ธปท. ร่วมมือ IMF ธนาคารโลก เปิดตัว Bangkok Blueprint วาง 5 เสาหลักรับมือภัยหลอกลวงทางการเงิน ความเสี่ยงไซเบอร์ เปิดทางให้ประเทศต่าง ๆ นำแนวทางไปปรับใช้ ต่อต้านภัยสแกมเมอร์ในระดับโลก ชี้คดีเกี่ยวกับไซเบอร์ ภัยฉ้อโกงเพิ่มขึ้นเกือบสามเท่าในช่วงสิบปีที่ผ่านมา ทั่วโลกมูลค่ากว่า 442,000 ล้านดอลลาร์สหรัฐ เอเชียครองสัดส่วนประมาณ 67%
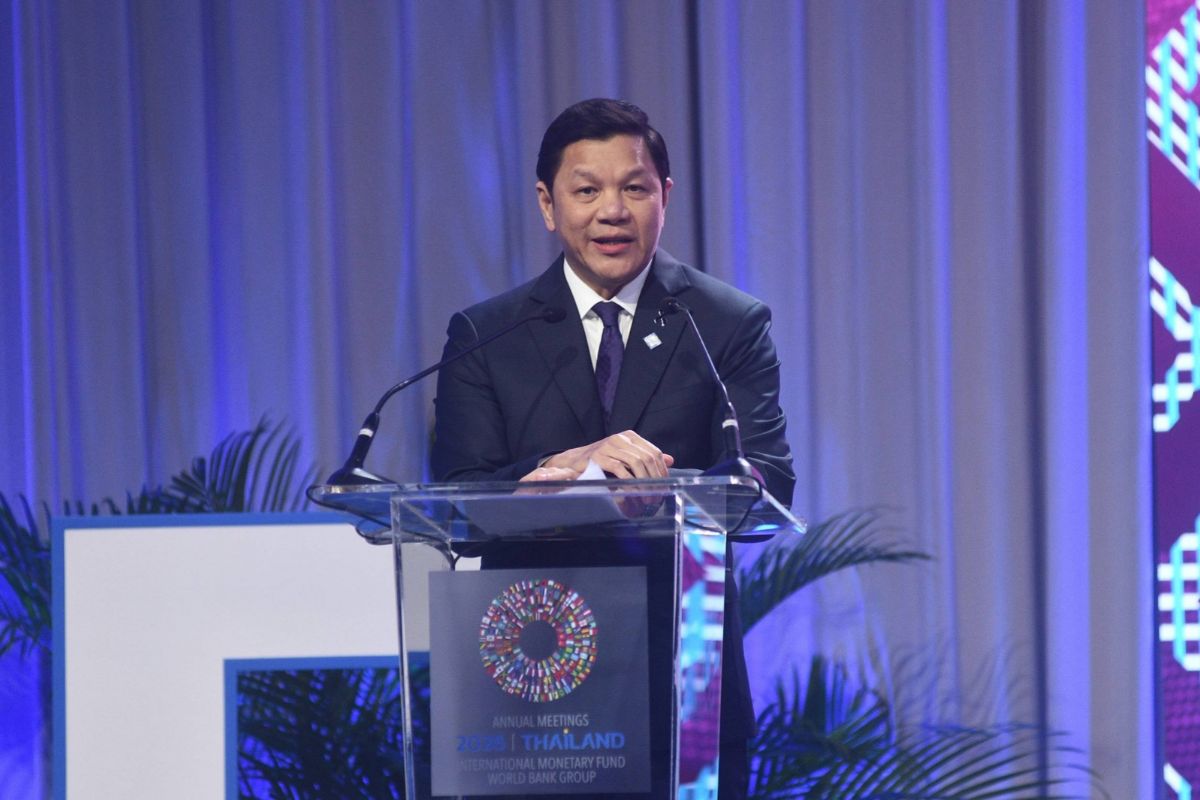
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวในงาน “Bangkok Blueprint Fraud – Resilience Financial Services” ว่า กองทุนการเงินระหว่างประเทศ (IMF) กลุ่มธนาคารโลก (World Bank Group) และ ธปท. ได้ร่วมมือกันจัดทำ Bangkok Blueprint เพื่อวางหลักการกลางในการป้องกันและรับมือกับภัยหลอกลวงทางการเงิน (Fraud Scam) รวมถึงความเสี่ยงด้านไซเบอร์ (Cyber Risk) สำหรับประเทศต่าง ๆ ทั่วโลก
โดยเอกสารฉบับนี้เป็นแนวทางในภาพรวมที่สามารถนำไปปรับใช้ได้กับประเทศต่าง ๆ เนื่องจากแต่ละประเทศต่างเผชิญปัญหาในลักษณะใกล้เคียงกัน จึงสามารถนำหลักการดังกล่าวไปประยุกต์ใช้ให้เหมาะสมกับบริบทของตนเองได้
ทั้งนี้ ข้อดีของเอกสารฉบับนี้คือ เป็นผลงานที่ร่วมมือกันระหว่าง 3 องค์กร จึงมีโอกาสที่จะถูกนำไปใช้อ้างอิงต่อเนื่องไปอีกหลายปี เมื่อประเทศใดเผชิญปัญหาในลักษณะเดียวกัน ก็ไม่จำเป็นต้องเริ่มต้นจากศูนย์ แต่สามารถนำหลักการทั้ง 12 ข้อไปปรับใช้เพื่อพัฒนาระบบป้องกันอาชญากรรมทางการเงินได้
ทางด้านกรอบแนวทาง Bangkok Blueprint จะใช้เพื่อแก้ไขช่องว่างและเสริมสร้างบริการทางการเงินที่สามารถรับมือกับการฉ้อโกงได้ โดยมีกรอบการทำงานในทางปฏิบัติสำหรับการดำเนินการร่วมกันเพื่อต่อต้านอาชญากรรมไซเบอร์และการฉ้อโกง เรียกร้องให้มีการตอบสนองในระดับระบบนิเวศ การเพิ่มความร่วมมือข้ามพรมแดนให้เข้มแข็งขึ้น และการแบ่งปันประสบการณ์ในทางปฏิบัติ เพื่อนำไปใช้ในการกำหนดมาตรฐานระดับโลก
ซึ่งมีข้อพิจารณาสำคัญ 12 ประการ ภายใต้เสาหลัก 5 ด้าน ได้แก่
เสาหลักด้านแรก คือ การเสริมสร้างรากฐานทางกฎหมายให้เข้มแข็ง (Strategic and Legal Foundations) ประกอบด้วย การกำหนดผู้นำระดับประเทศให้ชัดเจน การกำหนดความรับผิดชอบของหน่วยงาน และการมีอำนาจตามกฎหมายที่เพียงพอ
เสาหลักด้านที่สอง คือ การเสริมสร้างมาตรการลดความเสี่ยงจากการฉ้อโกงตลอดวงจร (Strengthens Fraud Mitigation Life Cycle) ตั้งแต่การออกแบบผลิตภัณฑ์ การป้องกันที่ปรับให้เหมาะสมกับสถานการณ์ การตรวจจับในระดับทั้งระบบ ไปจนถึงการตอบสนองและการฟื้นฟูที่ประสานงานกัน
เสาหลักด้านที่สาม (Leverage Existing Risk and Enforcement Frameworks) คือ การใช้ประโยชน์จากกรอบการลดความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่แล้ว
เสาหลักด้านที่สี่ คือ การขยายการประสานงานและความร่วมมือทั้งภายในประเทศและข้ามพรมแดน (Expand Domestic and Cross-Border Cooperation) เพื่อให้สามารถแบ่งปันข้อมูลได้อย่างทันท่วงทีและดำเนินการร่วมกันได้
เสาหลักด้านที่ห้า คือ การส่งเสริมการคุ้มครองผู้บริโภคและความสามารถในการรับมือกับความเสี่ยง (Promote Consumer Protection and Resilience) โดยเสาหลักทั้งห้าด้านสนับสนุนซึ่งกันและกัน
“เกณฑ์การวัดผลความสำเร็จของ Bangkok Blueprint ขออ้างอิงคำกล่าวของเอ็มดี IMF ว่า วัดได้ง่ายมาก หากในปีต่อ ๆ ไปหลังจากเปิดตัว Bangkok Blueprint แล้ว ประเทศต่าง ๆ นำหลักการนี้ไปปรับใช้ แล้วมูลค่าความเสียหายจากสแกมทั่วโลกลดลง นั่นคือตัวชี้วัดความสำเร็จอย่างแท้จริง”
ทั้งนี้ การจัดทำ Bangkok Blueprint มาจากการเติบโตอย่างรวดเร็วของระบบการเงินดิจิทัล ซึ่งกลายเป็นปัจจัยสำคัญที่ช่วยขับเคลื่อนการเปลี่ยนแปลงทางเศรษฐกิจ ทำให้บริการทางการเงินรวดเร็วขึ้น มีต้นทุนต่ำลง และเข้าถึงผู้คนได้อย่างครอบคลุมมากขึ้น
อย่างไรก็ตาม เมื่อระบบการเงินดิจิทัลถูกนำมาใช้อย่างแพร่หลาย ก็ทำให้เกิดความเสี่ยงรูปแบบใหม่ ๆ ที่เชื่อมโยงถึงกันมากขึ้นด้วย
โดย ธปท. เห็นว่ามี 3 ประการหลักที่ต้องให้ความสำคัญและจับตาเป็นพิเศษ ด้านแรก คือ การเพิ่มขึ้นของการฉ้อโกง การหลอกลวง และอาชญากรรมดิจิทัลรูปแบบอื่น ๆ ซึ่งบั่นทอนความเชื่อมั่นของผู้บริโภคและความไว้วางใจในระบบการเงินดิจิทัล
โดยในปี 2568 ความเสียหายจากการฉ้อโกงทั่วโลกประเมินว่ามีมูลค่ามากกว่า 442,000 ล้านดอลลาร์สหรัฐ ขณะที่คดีเกี่ยวกับไซเบอร์และการฉ้อโกงเพิ่มขึ้นเกือบสามเท่าในช่วงสิบปีที่ผ่านมา ส่วนเอเชียมีสัดส่วนประมาณ 67% ของความเสียหายจากการฉ้อโกงทั่วโลกในปี 2567
“ภูมิภาคนี้ได้สั่งสมประสบการณ์อย่างต่อเนื่องในการต่อสู้กับแนวโน้มดังกล่าว ซึ่งให้บทเรียนในทางปฏิบัติที่ประเทศอื่น ๆ สามารถนำไปปรับใช้ให้เหมาะสมกับบริบทของตนเองได้”
สำหรับประเทศไทย ความเสียหายจากการฉ้อโกงทางการเงินมีมูลค่าเกิน 43,000 ล้านบาทในปี 2567 ก่อนจะลดลงเหลือประมาณ 32,000 ล้านบาท ในปี 2568 ส่วนในช่วงครึ่งแรกของปี 2569 ความเสียหายลดลงเหลือกว่า 9,000 ล้านบาท ตัวเลขเหล่านี้สะท้อนให้เห็นว่าการดำเนินการอย่างประสานสอดคล้องกันสามารถสร้างความเปลี่ยนแปลงได้
ด้านที่สอง คือ ความเสี่ยงด้านไซเบอร์และความเสี่ยงในการดำเนินงานที่เพิ่มสูงขึ้น เนื่องจากสถาบันการเงิน ผู้ให้บริการเทคโนโลยี และโครงสร้างพื้นฐานที่สำคัญมีความเชื่อมโยงกันมากขึ้นเรื่อย ๆ
ด้านที่สาม คือ ความซับซ้อนที่เพิ่มขึ้นของระบบนิเวศทางการเงิน เมื่อมีการนำปัญญาประดิษฐ์และเทคโนโลยีเกิดใหม่อื่น ๆ มาใช้ในภาคการเงินอย่างแพร่หลายมากขึ้น การกำกับดูแลและมาตรการป้องกันจึงต้องพัฒนาให้ทันกับนวัตกรรมและความเสี่ยงที่เชื่อมโยงถึงกัน
นอกจากนี้ ธปท. ได้จัดทำเอกสาร Compendium Paper หัวข้อ “Bangkok Blueprint in Action: Regional Experiences and Policy Lessons for Fraud-Resilient Financial Services” โดยรวบรวมประสบการณ์จากฮ่องกง มาเลเซีย สิงคโปร์ และไทย เพื่อรายงานแนวทางการดำเนินงานของแต่ละประเทศ และทำให้ประเทศอื่น ๆ สามารถนำไปปรับใช้ต่อไปได้
นายวิทัยกล่าวต่อว่า ธปท. ได้ปรับเปลี่ยนแนวทางการดำเนินงานให้ครอบคลุมทั้งระบบนิเวศ เนื่องจากรูปแบบการหลอกลวงได้เปลี่ยนจากการทำธุรกรรมที่ไม่ได้รับอนุญาต ไปสู่การหลอกลวงที่ผู้เสียหายถูกจูงใจให้ยินยอมโอนเงินเอง โดยมีพระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยีเป็นรากฐานทางกฎหมายในการแลกเปลี่ยนข้อมูล การอายัดหรือระงับบัญชีอย่างรวดเร็ว และการร่วมรับผิดชอบ
พร้อมดำเนินมาตรการสร้าง “คอขวด” ทางการเงินอย่างต่อเนื่อง ทั้งการเข้มงวดการเปิดบัญชีเพื่อป้องกันการขนคนมาเปิดบัญชีม้า และการออกเกณฑ์การตรวจสอบเพื่อทำความรู้จักลูกค้าผู้ให้บริการรับชำระเงิน (Know Your Merchant: KYM) เพื่อตัดวงจรการเป็นตัวแทนรับชำระเงินให้แก่เว็บพนันออนไลน์
นอกจากนี้ ธปท. ได้คุมเข้มการถอนเงินสดและทองคำ โดยกำหนดมาตรการพิสูจน์ตัวตนและตรวจสอบสำหรับการถอนเงินสดมูลค่าสูงตั้งแต่ 5 ล้านบาทขึ้นไป ส่งผลให้ยอดการเบิกเงินสดมูลค่าสูงลดลงอย่างมาก นอกจากนี้ ยังติดตามการถอนทองคำแท่งมูลค่าเกิน 2 ล้านบาท ซึ่งพบว่ายอดการถอนทองคำแท่งลดลงถึง 70% และยอดถอนเงินสดลดลงประมาณ 50%
ด้านการกำกับดูแลสินทรัพย์ดิจิทัลและเงินตราต่างประเทศ (FX) ธปท. เพิ่มความเข้มงวดในการกำกับดูแลธุรกิจแลกเปลี่ยนเงินตราต่างประเทศ และทำงานร่วมกับสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เพื่อดูแลระบบนิเวศสินทรัพย์ดิจิทัล โดยเฉพาะการซื้อขาย USDT
“ตลอด 12 เดือนที่ผ่านมา ธปท. ได้ขยายบทบาทเข้าจัดการกับกิจกรรมทางการเงินผิดกฎหมาย เนื่องจากรายได้จากสแกมถือเป็นแหล่งเงินทุนสำคัญของกระแสเงินผิดกฎหมาย ซึ่งมักถูกโอนผ่านบัญชีสแกม ก่อนจะถูกถอนเป็นเงินสดเพื่อนำไปเปลี่ยนเป็นทองคำ เงินตราต่างประเทศ หรือสินทรัพย์ดิจิทัล โดยเฉพาะ USDT”
อย่างไรก็ตาม The Bangkok Blueprint: 12 Key Considerations ประกอบด้วย
- Establish a Comprehensive National Strategy for Fraud-Resilient Digital Finance
- Establish a Sound Legal, Regulatory, and Supervisory Framework for Cyber-Enabled Fraud
- Build Cyber-Enabled Fraud Resilience in Financial Products and Services Design
- Implement Collaborative and Adaptive Fraud Prevention
- Build a System-Wide Fraud Detection Architecture
- Operationalize Coordinated Response and Recovery Mechanisms
- Strengthen Financial Sector Cyber Resilience
- Leverage the Existing Anti-Money Laundering and Countering the Financing of Terrorism (AML/CFT) Framework to Address Cyber-Enabled Fraud
- Deter Cyber-Enabled Fraud Through Effective Law Enforcement and Criminal Sanctions
- Promote Domestic Collaboration for Cyber-Enabled Fraud Mitigation
- Harness Cross-Border Cooperation, Coordination, and Information Sharing Frameworks
- Strengthen Consumer Protection, Empowerment, and Awareness Against Cyber-Enabled Fraud