
ก.ล.ต.ชี้หุ้นไทยร่วงตามโลก ย้ำเกณฑ์ Short Selling เหมาะสม
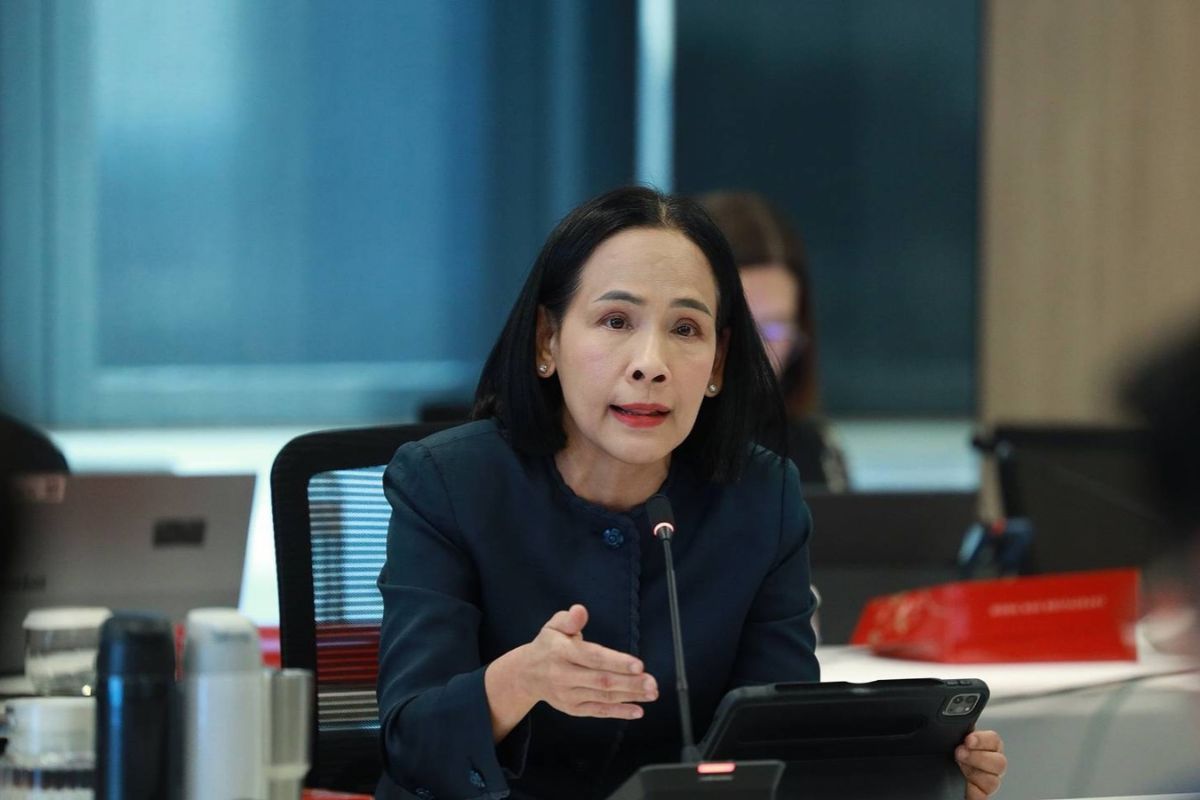
ก.ล.ต. ประเมินตลาดหุ้นถูกกดดันจากหลายปัจจัย ทั้งทิศทางดอกเบี้ยสหรัฐ แรงขายสินทรัพย์เสี่ยง ชี้เกณฑ์ Short Selling มีทั้งเพิ่มความเข้มงวดและปรับปรุงให้เหมาะสม พร้อมเร่งพัฒนาระบบเตือนภัยนักลงทุน Alert System
ศาสตราจารย์ ดร.พรอนงค์ บุษราตระกูล เลขาธิการสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) กล่าวในงานสัมมนาวิชาการด้านตลาดทุนประจำปี 2569 “SEC Capital Market Symposium 2026” ว่า สถานการณ์ตลาดหุ้นที่ปรับตัวลดลงในช่วงนี้ เป็นการปรับตัวลดลงทั่วโลก หากจะระบุว่าเกิดจากมาตรการใดมาตรการหนึ่ง อาจไม่เป็นธรรม เนื่องจากผลของมาตรการต้องติดตามในระยะยาว ขณะที่ปัจจุบันมีปัจจัยกดดันหลายด้าน
โดยเฉพาะทิศทางอัตราดอกเบี้ยของสหรัฐ รวมถึงควรสังเกตว่า ในช่วง 2-3 วันที่ผ่านมา ตลาดหุ้นไทยปรับตัวลดลงเพียงตลาดเดียวหรือไม่ รวมถึงควรเปรียบกับตลาดอื่น ๆ ว่าตลาดหุ้นไทยปรับตัวลดลงน้อยกว่าหรือไม่
“ผลของมาตรการคงต้องติดตามไปอีกระยะหนึ่ง แต่ตอนนี้เป็นเรื่องของปัจจัยที่อาจกดดันมาจากหลายด้าน เช่น แนวโน้มอัตราดอกเบี้ยของสหรัฐที่เริ่มเห็นทิศทางการปรับขึ้น ซึ่งเมื่ออัตราดอกเบี้ยขึ้น ก็ส่งผลต่อสินทรัพย์เสี่ยง เราจึงเริ่มเห็นราคาทองคำปรับตัวลดลง รวมถึงการเทขายสินทรัพย์ต่าง ๆ ซึ่งส่งผลกระทบทั้งหมด อยากให้มองพื้นฐานว่าเวลาจะวิเคราะห์เรื่องใดเรื่องหนึ่ง ต้องเห็นความเชื่อมโยงของปัจจัยต่าง ๆ ด้วย”
มีการทบทวนและปรับลดหลักทรัพย์ที่ไม่ผ่านคุณสมบัติออก (เช่น หุ้นที่เป็น Underlying ของตราสารอนุพันธ์แต่คุณสมบัติไม่เข้าเกณฑ์แล้ว ก็ถูกปรับลดออกจากรายการที่ทำ Short Selling ได้)
สำหรับมาตรการที่ออกมาในช่วงนี้ โดยเฉพาะการทบทวนเกณฑ์การขายชอร์ต (Short Selling) ศ. ดร. พรอนงค์ กล่าวต่อว่า มีการทบทวนและปรับเกณฑ์หลายด้าน ทั้งการทบทวนรายชื่อหุ้นที่สามารถนำมาขายชอร์ตได้ (Eligible Asset) โดยหุ้นบางตัวที่เคยผ่านเกณฑ์จากการเป็นสินทรัพย์อ้างอิงของสัญญาซื้อขายล่วงหน้า (Underlying of Derivatives) แต่ปัจจุบันไม่มีคุณสมบัติตามเกณฑ์แล้ว จะถูกนำออกจากรายชื่อหุ้นที่สามารถขายชอร์ตได้ ซึ่งการปรับเกณฑ์ครั้งนี้จึงไม่ได้มีเพียงการผ่อนปรน แต่ยังเพิ่มความเข้มงวดในการคัดเลือกหุ้นที่สามารถขายชอร์ตได้ด้วย
“มาตรการที่ออกมาในช่วงนี้ มีหลายมาตรการ เช่น การทบทวนเกณฑ์สินทรัพย์ที่สามารถนำมาขายชอร์ตได้ (Eligible Asset) โดยมีการเพิ่มความเข้มงวดในการคัดเลือกสินทรัพย์ที่ผ่านเกณฑ์ เช่น สินทรัพย์ที่เคยผ่านเกณฑ์จากการเป็นสินทรัพย์อ้างอิงของสัญญาซื้อขายล่วงหน้า (Underlying of Derivatives) แต่ปัจจุบันไม่มีคุณสมบัติตามเกณฑ์แล้ว ก็จะมีการปรับลดสินทรัพย์เหล่านั้นออกจากรายการที่สามารถขายชอร์ตได้”
นอกจากนี้ ยังมีมาตรการเรียกเก็บค่าธรรมเนียมเพิ่มเติม (Extra Charge) จากผู้ลงทุนที่ส่งคำสั่งซื้อขายเข้ามาจำนวนมาก แต่ไม่มีการจับคู่ซื้อขายจริง (Unexecuted Orders) เพื่อดูแลพฤติกรรมการส่งคำสั่งซื้อขายดังกล่าว
“ในฐานะหน่วยงานกำกับดูแล ก.ล.ต. ได้มีการหารือกับตลาดหลักทรัพย์ฯ และเห็นชอบมาตรการต่าง ๆ จึงอยากให้พิจารณาข้อมูลข่าวสารอย่างรอบด้าน แม้จะมีมุมมองที่แตกต่างกันก็ไม่เป็นไร”
สำหรับการทบทวนเกณฑ์การขายชอร์ต (Short Selling) นั้น สามารถดำเนินการได้ตามปกติ เช่น เกณฑ์การขายชอร์ตที่ผ่านการทบทวนมาแล้วรอบหนึ่ง แต่สิ่งที่สร้างความไม่แน่นอนมากที่สุดในการออกเกณฑ์มาตรฐาน คือ การเปลี่ยนแปลงเกณฑ์แบบข้ามคืน (Overnight) ดังนั้นการปรับเปลี่ยนเกณฑ์ต้องมีข้อมูลและองค์ความรู้รองรับอย่างเพียงพอ ไม่ควรปรับเปลี่ยนหากยังไม่สามารถประเมินผลกระทบได้ชัดเจน
“เกณฑ์ต่าง ๆ ปกติก็ทบทวนได้อยู่แล้ว อย่างชอร์ตเซลล์รอบที่แล้วก็เป็นเกณฑ์ที่ผ่านมารอบหนึ่ง แต่การออกเกณฑ์มาตรฐานต่าง ๆ สิ่งที่มีความไม่แน่นอน (Uncertainty) มากที่สุด คือ เกณฑ์ที่เปลี่ยนแบบ Overnight”
อย่างไรก็ตาม ก.ล.ต ยืนยันว่า มาตรการต่าง ๆ ก่อนออกมาตรการมีการพูดคุยกันอยู่แล้ว ทั้งงานวิจัย (Research) และงานวิจัยจากหน่วยงานภายนอก (Third-party Research) รวมถึงการเตรียมความพร้อมของระบบ โดย ก.ล.ต. ติดตามสถานการณ์ทุกวันและหารือกันอย่างต่อเนื่องอยู่แล้ว เนื่องจากการกำกับดูแลเป็นหน้าที่ที่ต้องดำเนินการเป็นประจำ จึงไม่จำเป็นต้องกำหนดกรอบเวลามาใช้เป็นประเด็น
ศ.ดร.พรอนงค์ กล่าวต่อว่า ก.ล.ต. ให้ความสำคัญกับการนำงานวิจัยมาใช้ในการออกแบบมาตรการ โดยมีทั้งงานวิจัยที่สำนักงานดำเนินการเอง และการเชิญนักวิชาการจากมหาวิทยาลัยต่าง ๆ มาใช้ข้อมูลในตลาดทุนเพื่อศึกษาวิจัยและสร้างองค์ความรู้ ซึ่งเรียหรือการกำกับดูแลอย่างชาญฉลาดกว่า Intelligent Supervision โดยต้องการใช้ข้อมูลสนับสนุนการตัดสินใจ แทนการใช้เพียงความคิดเห็นหรือการคาดการณ์ของหน่วยงานเอง
ทั้งนี้ยกตัวอย่างงานวิจัยเมื่อ 2-3 ปีก่อน ซึ่งสำนักงาน ก.ล.ต. และตลาดหลักทรัพย์ฯ ได้ทำการศึกษา เช่น เรื่อง Tick Size (ช่วงราคาซื้อขาย) โดยผลการศึกษาพบว่า Tick Size มีผลต่อต้นทุนการซื้อขาย ซึ่งอาจทำให้ต้นทุนของผู้ลงทุนสูงขึ้นเมื่อเทียบกัน และเป็นหนึ่งในปัจจัยที่ทำให้การแข่งขันด้อยลง จึงนำไปสู่การออกแบบและปรับ Tick Size ในบางช่วงราคา เป็นต้น
นอกจากนี้การดำเนินงานวิจัยในปัจจุบัน ก.ล.ต. ได้นำเทคโนโลยีปัญญาประดิษฐ์ (AI) และ Machine Learning มาใช้วิเคราะห์เอกสารเปิดเผยข้อมูล (Disclosure) เช่น รายงานประจำปี เพื่อศึกษาความยากและความยาวของรายงาน รวมถึงระยะเวลาที่นักลงทุนต้องใช้ในการอ่านข้อมูล โดยจะนำผลการศึกษาไปใช้ในการออกแบบการเปิดเผยข้อมูลให้เกิดประโยชน์มากขึ้น ไม่ใช่เพียงแค่มีการเปิดเผยข้อมูล แต่ต้องทำให้นักลงทุนสามารถเข้าถึงและนำข้อมูลไปใช้ประโยชน์ได้ เช่น การจัดทำข้อมูลให้อยู่ในรูปแบบที่เป็นระบบ (Structured Data)
“สิ่งที่เราต้องคิดต่อในการออกแบบ คือ ทำอย่างไรให้การเข้าถึงข้อมูลของนักลงทุนไม่ใช่แค่มีการเปิดเผยข้อมูล (Disclosure) แต่ทำอย่างไรให้สามารถนำข้อมูลไปใช้ประโยชน์ได้ อาจต้องออกแบบในเรื่อง Structured Data”
อีกทั้งงานวิจัยยังช่วยให้เห็นจุดบอด (Blind Spot) หรือประเด็นที่หน่วยงานกำกับดูแลอาจมองไม่เห็น โดยในอนาคตอาจนำ AI มาช่วยย่อยข้อมูล เพื่อต่อยอดเป็นบทวิเคราะห์หุ้นขนาดเล็ก (Small Cap) ช่วยให้นักลงทุนเข้าถึงข้อมูลได้มากขึ้น ซึ่งต้องอาศัยความร่วมมือจากหลายฝ่าย
ศ.ดร.พรอนงค์ กล่าวต่อว่า ก.ล.ต. อยู่ระหว่างหารือแนวทางพัฒนาระบบเตือนภัยนักลงทุน (Alert System) โดยนำเทคโนโลยี Social Listening มาวิเคราะห์กระแสความเห็นบนสื่อสังคมออนไลน์ ซึ่งปัจจุบันสำนักงานดำเนินการอยู่แล้ว และมีแนวคิดนำเทคโนโลยีที่ก้าวหน้าขึ้นมาช่วยวิเคราะห์ทั้งคลิปวิดีโอและข้อความที่มีการโพสต์ เพื่อนำข้อมูลมาพัฒนาระบบแจ้งเตือนให้มีประสิทธิภาพมากขึ้น โดยคาดว่าปีหน้าจะเป็นปีของการพัฒนาและนำเครื่องมือดังกล่าวออกมาใช้
“สำนักงานทำเรื่อง Social Listening อยู่แล้ว ในการออก Alert System ก็ทำได้ดีอยู่แล้ว แต่ถ้าสามารถใช้เทคโนโลยีที่ก้าวหน้าขึ้น อ่านคลิป อ่านสิ่งที่โพสต์ แล้วนำไปทำ Alert System ได้ ก็เป็นหนึ่งในสิ่งที่กำลังหารือกันอยู่ หากตกลงกันตามแผน เชื่อว่าปีหน้าจะเป็นปีของการพัฒนาและนำเครื่องมือออกมาใช้”