
เปิด 12 หลักการ Bangkok Blueprint สกัดภัยการเงิน-ไซเบอร์
เปิดรายละเอียดข้อเสนอ “Bangkok Blueprint” รวม 12 หลักการ ประเทศไทยเสนอบนเวทีประชุม IMF-ธนาคารโลก สร้างแนวทางให้ทั่วโลกรับมือภัยจากการฉ้อโกงทางดิจิทัล หนุนแลกเปลี่ยนข้อมูลระหว่างประเทศ ป้องกันการโอนเงิน
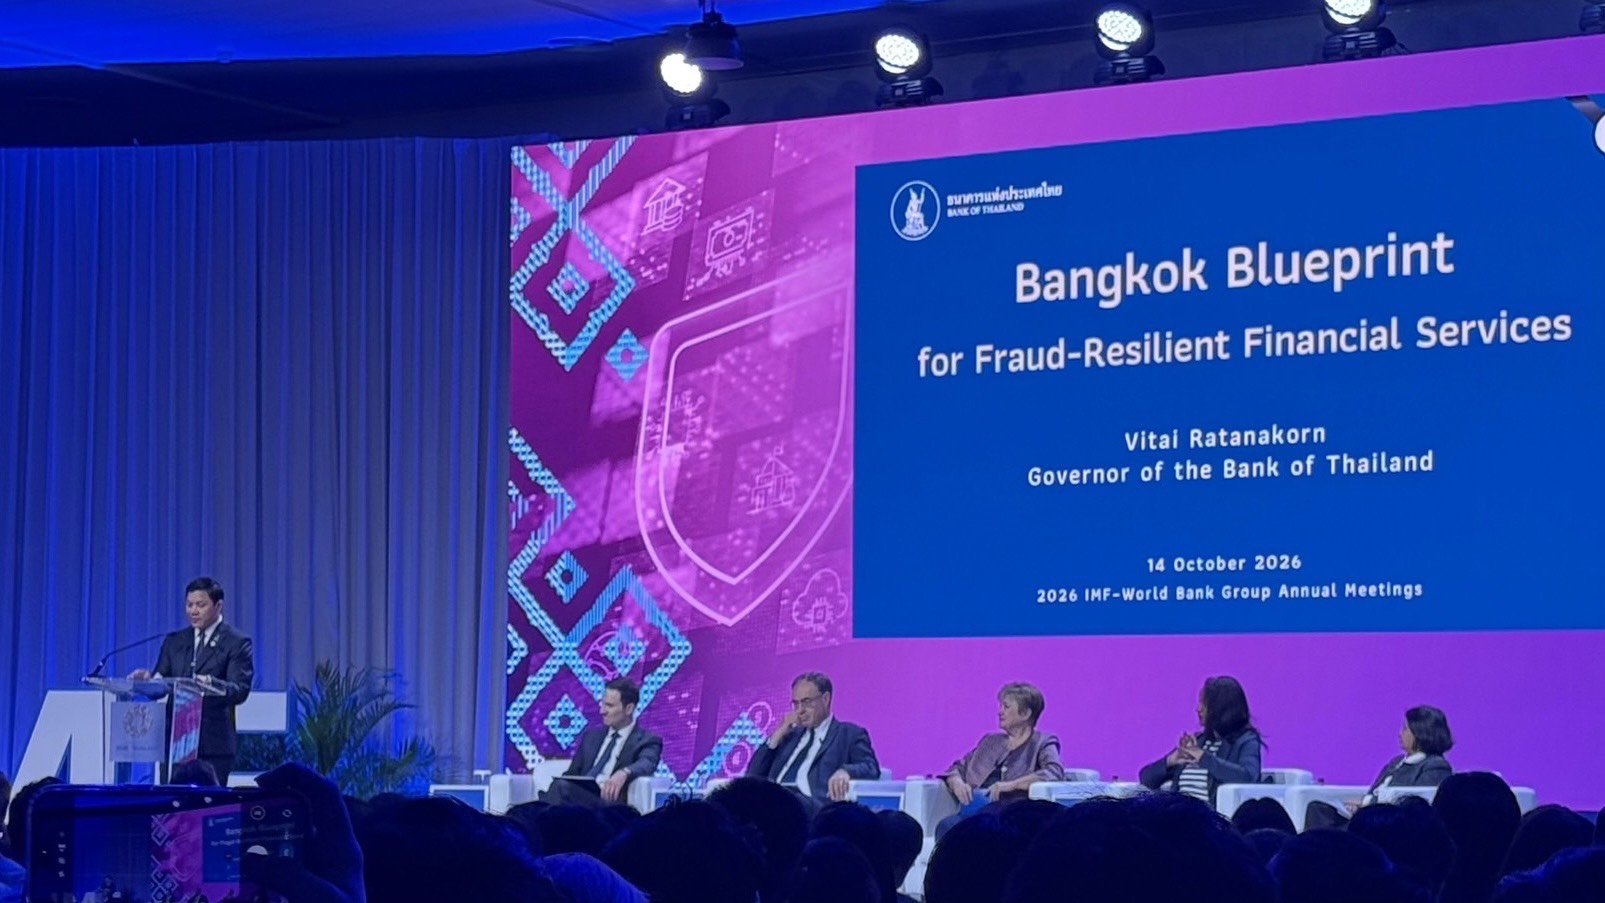
ผู้สื่อข่าวรายงานว่าในการประชุม IMF-World Bank Group Annual Meetings 2026) วันที่ 14 ต.ค. 2569 ได้มีเปิดเอกสาร “Bangkok Blueprint” 12 หลักการ โดยเป็นกรอบแนวทางที่จัดทำโดยกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) ร่วมกับ ธปท. ได้จัดทำขึ้นมา เพื่อช่วยให้ประเทศต่าง ๆ วางระบบรับมือภัยจากการฉ้อโกงทางการเงินดิจิทัลอย่างครอบคลุม โดยเปิดตัวในการประชุม IMF-World Bank Group Annual Meetings 2026 ที่ประเทศไทย เมื่อวันที่ 14 ตุลาคม 2569 อย่างเป็นทางการ
สำหรับ 5 เสาหลักของ “Bangkok Blueprint” ที่มี 12 หลักการ โดยเสาหลักที่ 1 การเสริมสร้างรากฐานทางกฎหมายให้เข้มแข็ง (Strategic and Legal Foundations) คือ การกำหนดผู้นำระดับประเทศให้ชัดเจน การกำหนดความรับผิดชอบของหน่วยงาน และการมีอำนาจตามกฎหมายที่เพียงพอ ประกอบด้วย ข้อ 1 จัดทำยุทธศาสตร์ระดับชาติที่ครอบคลุม เพื่อสร้างความยืดหยุ่นต่อภัยหลอกลวงในการเงินดิจิทัล (Establish a Comprehensive National Strategy for Fraud-resilient Digital Finance)
ข้อ 2 จัดวางกรอบกฎหมาย การกำกับดูแล และการตรวจสอบที่เข้มแข็ง เพื่อรับมือภัยหลอกลวงทางไซเบอร์ (Establish a Sound Legal, Regulatory, and Supervisory Framework for Cyber-enabled Fraud)
เสาหลักที่ 2 การเสริมสร้างมาตรการลดความเสี่ยงจากการฉ้อโกงตลอดวงจร (Strengthens Fraud Mitigation Life Cycle) ประกอบด้วย ข้อ 3 สร้างความยืดหยุ่นต่อภัยหลอกลวงทางไซเบอร์ ตั้งแต่ขั้นตอนการออกแบบผลิตภัณฑ์และบริการทางการเงิน (Build Cyber-enabled Fraud Resilience in Financial Products and Services Design)
ข้อ 4 ดำเนินมาตรการป้องกันภัยหลอกลวงแบบร่วมมือและปรับเปลี่ยนตามสถานการณ์ (Implement Collaborative and Adaptive Fraud Prevention) ข้อ 5 สร้างสถาปัตยกรรมตรวจจับภัยหลอกลวงที่ครอบคลุมทั้งระบบ (Build a System-Wide Fraud Detection Architecture) ข้อ 6 นำกลไกการตอบสนองและการฟื้นฟูที่ประสานงานกันมาปฏิบัติจริง (Operationalize Coordinated Response and Recovery Mechanisms)
เสาหลักที่ 3 การใช้ประโยชน์จากกรอบการลดความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่ (Leverage Existing Risk Mitigation and Enforcement Frameworks) ประกอบด้วย ข้อ 7 เสริมสร้างความยืดหยุ่นรับมือทางไซเบอร์ของภาคการเงิน (Strengthen Financial Sector Cyber Resilience) ข้อ 8 ใช้ประโยชน์จากกรอบป้องกันและปราบปรามการฟอกเงินและการต่อต้านการสนับสนุนทางการเงินแก่การก่อการร้าย (AML/CFT) เพื่อจัดการภัยหลอกลวงทางไซเบอร์ (Leverage Existing AML/CFT Framework to Address Cyber-enabled Fraud)
ข้อ 9 ยับยั้งและปราบปรามภัยหลอกลวงทางไซเบอร์ ผ่านการบังคับใช้กฎหมายและบทลงโทษทางอาญาที่มีประสิทธิผล (Deter Cyber-enabled Fraud Through Effective Law Enforcement and Criminal Sanctions)
เสาหลักที่ 4 การขยายการประสานงานและความร่วมมือทั้งภายในประเทศและข้ามพรมแดน (Expand Domestic and Cross-Border Cooperation) ประกอบด้วย ข้อ 10 ส่งเสริมความร่วมมือภายในประเทศ เพื่อบรรเทาภัยหลอกลวงทางไซเบอร์ (Promote Domestic Collaboration for Cyber-enabled Fraud Mitigation) ข้อ 11 ใช้ประโยชน์จากกรอบความร่วมมือ การประสานงาน และการแลกเปลี่ยนข้อมูลข้ามแดน (Harness Cross-Border Cooperation, Coordination, and Information Sharing Frameworks)
เสาหลักที่ 5 การส่งเสริมการคุ้มครองผู้บริโภคและความสามารถในการรับมือกับความเสี่ยง (Promote Consumer Protection and Resilience) ที่มี ข้อ 12 เสริมสร้างการคุ้มครอง การเพิ่มศักยภาพ และการสร้างความตระหนักรู้ของผู้บริโภค เพื่อรับมือภัยหลอกลวงทางไซเบอร์ (Strengthen Consumer Protection, Empowerment, and Awareness Against Cyber-enabled Fraud)
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวว่า การจัดทำ Bangkok Blueprint 12 ประการ ครอบคลุม 5 เสาหลัก ที่เสริมพลังซึ่งกันและกัน เพื่อให้ประเทศต่าง ๆ ทั่วโลกนำไปใช้สร้างทางลัดระบบป้องกันภัยการเงินโดยไม่ต้องเริ่มนับหนึ่งใหม่ โดยกรอบ Bangkok Blueprint ได้กำหนดหลักการในแต่ละประเทศจะแก้ปัญหาทำอย่างไร
โดยให้ทุกประเทศต้องสร้างความเชื่อมโยงในการแลกเปลี่ยนข้อมูล ทั้งระหว่างหน่วยงานภายในประเทศและระหว่างประเทศข้ามแดน ซึ่งภัยหลอกลวงทางการเงินและเส้นทางการยักย้ายถ่ายโอนเงินส่วนใหญ่มักมีความเชื่อมโยงหรือมีจุดเริ่มต้นมาจากนอกประเทศ
“กฎหมายที่เข้มแข็งอย่างเดียวไม่พอหากขาดการประสานงานเชิงปฏิบัติการ ระบบตรวจจับที่ดีก็ไร้ผลหากขาดการตอบสนองที่รวดเร็วเพื่อหยุดเงินโอนหนี และการควบคุมที่เข้มงวดแต่ขาดการคุ้มครองผู้บริโภคก็ไม่สามารถรักษาความไว้วางใจได้”
อีกทั้งการที่กรอบมาตรฐานสากลนี้ใช้ชื่อ “Bangkok” จะส่งผลให้ชื่อของประเทศไทยผูกติดอยู่กับหลักการอ้างอิงระดับโลกในการต่อสู้กับภัยสแกมไปอีกหลายปี
“เป็น Paper ซึ่งจะถูกใช้เป็น Reference ต่อไปอีกหลายปี เช่น ในแต่ละประเทศ ประเทศไหนมีปัญหาเรื่องนี้ แทนที่จะเริ่มต้นจากศูนย์ในการดำเนินการ ก็สามารถใช้ 12 หลักการ ทำให้ประเทศต่าง ๆ สามารถเอาไปปรับใช้กับปัญหาประเทศ สร้างระบบป้องกันเรื่อง Fraud Scam ขึ้นมาได้”