สรุปทอล์ค ‘แบงก์ชาติ Rwanda’ โอนเงินข้ามแดนฉับไว ต้องเริ่มจากเชื่อมระบบในบ้าน
แบงก์ชาติ Rwanda ชวนคุย-เล่าบทเรียน สร้างระบบชำระเงิน eKash ที่ให้ธนาคารและผู้ให้บริการโมบายมันนี่โอนหากันผ่านโครงสร้างกลาง แทนการเชื่อมต่อกันเองเป็นรายคู่ ก่อนเดินหน้าทดลองเชื่อมระบบจ่ายเงินทันทีกับแทนซาเนีย ผู้ว่าการธนาคารย้ำ ความเร็วและค่าธรรมเนียมที่ถูกลงจะมีความหมายก็ต่อเมื่อผู้ใช้ยังเชื่อมั่นว่าระบบปลอดภัย พร้อมเปิดมุมมองเรื่อง AI และการกำกับสินทรัพย์ดิจิทัล
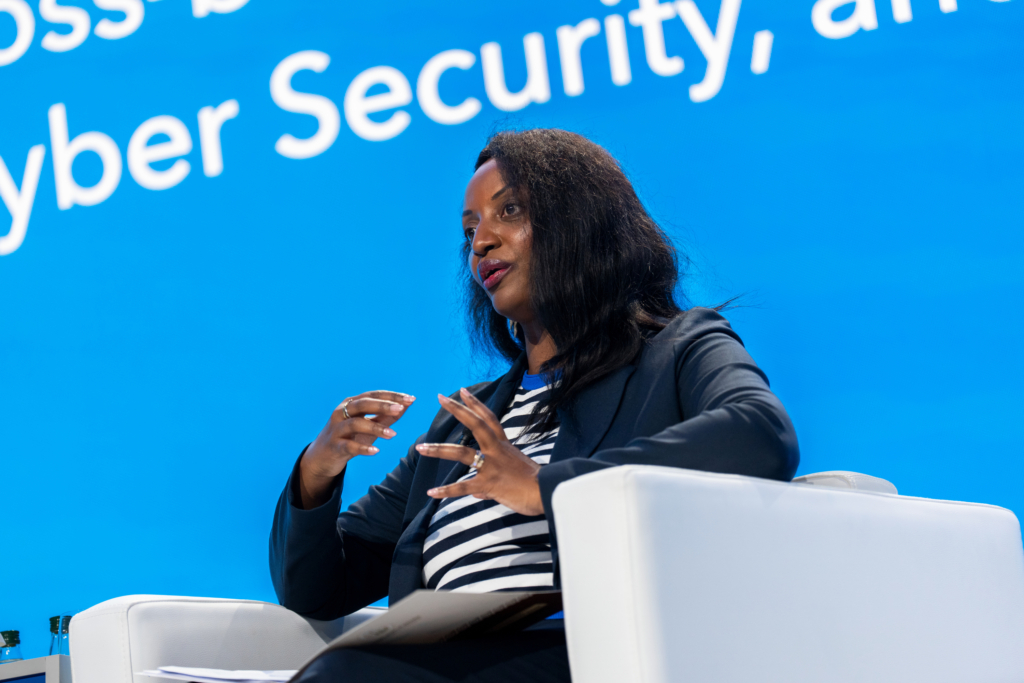
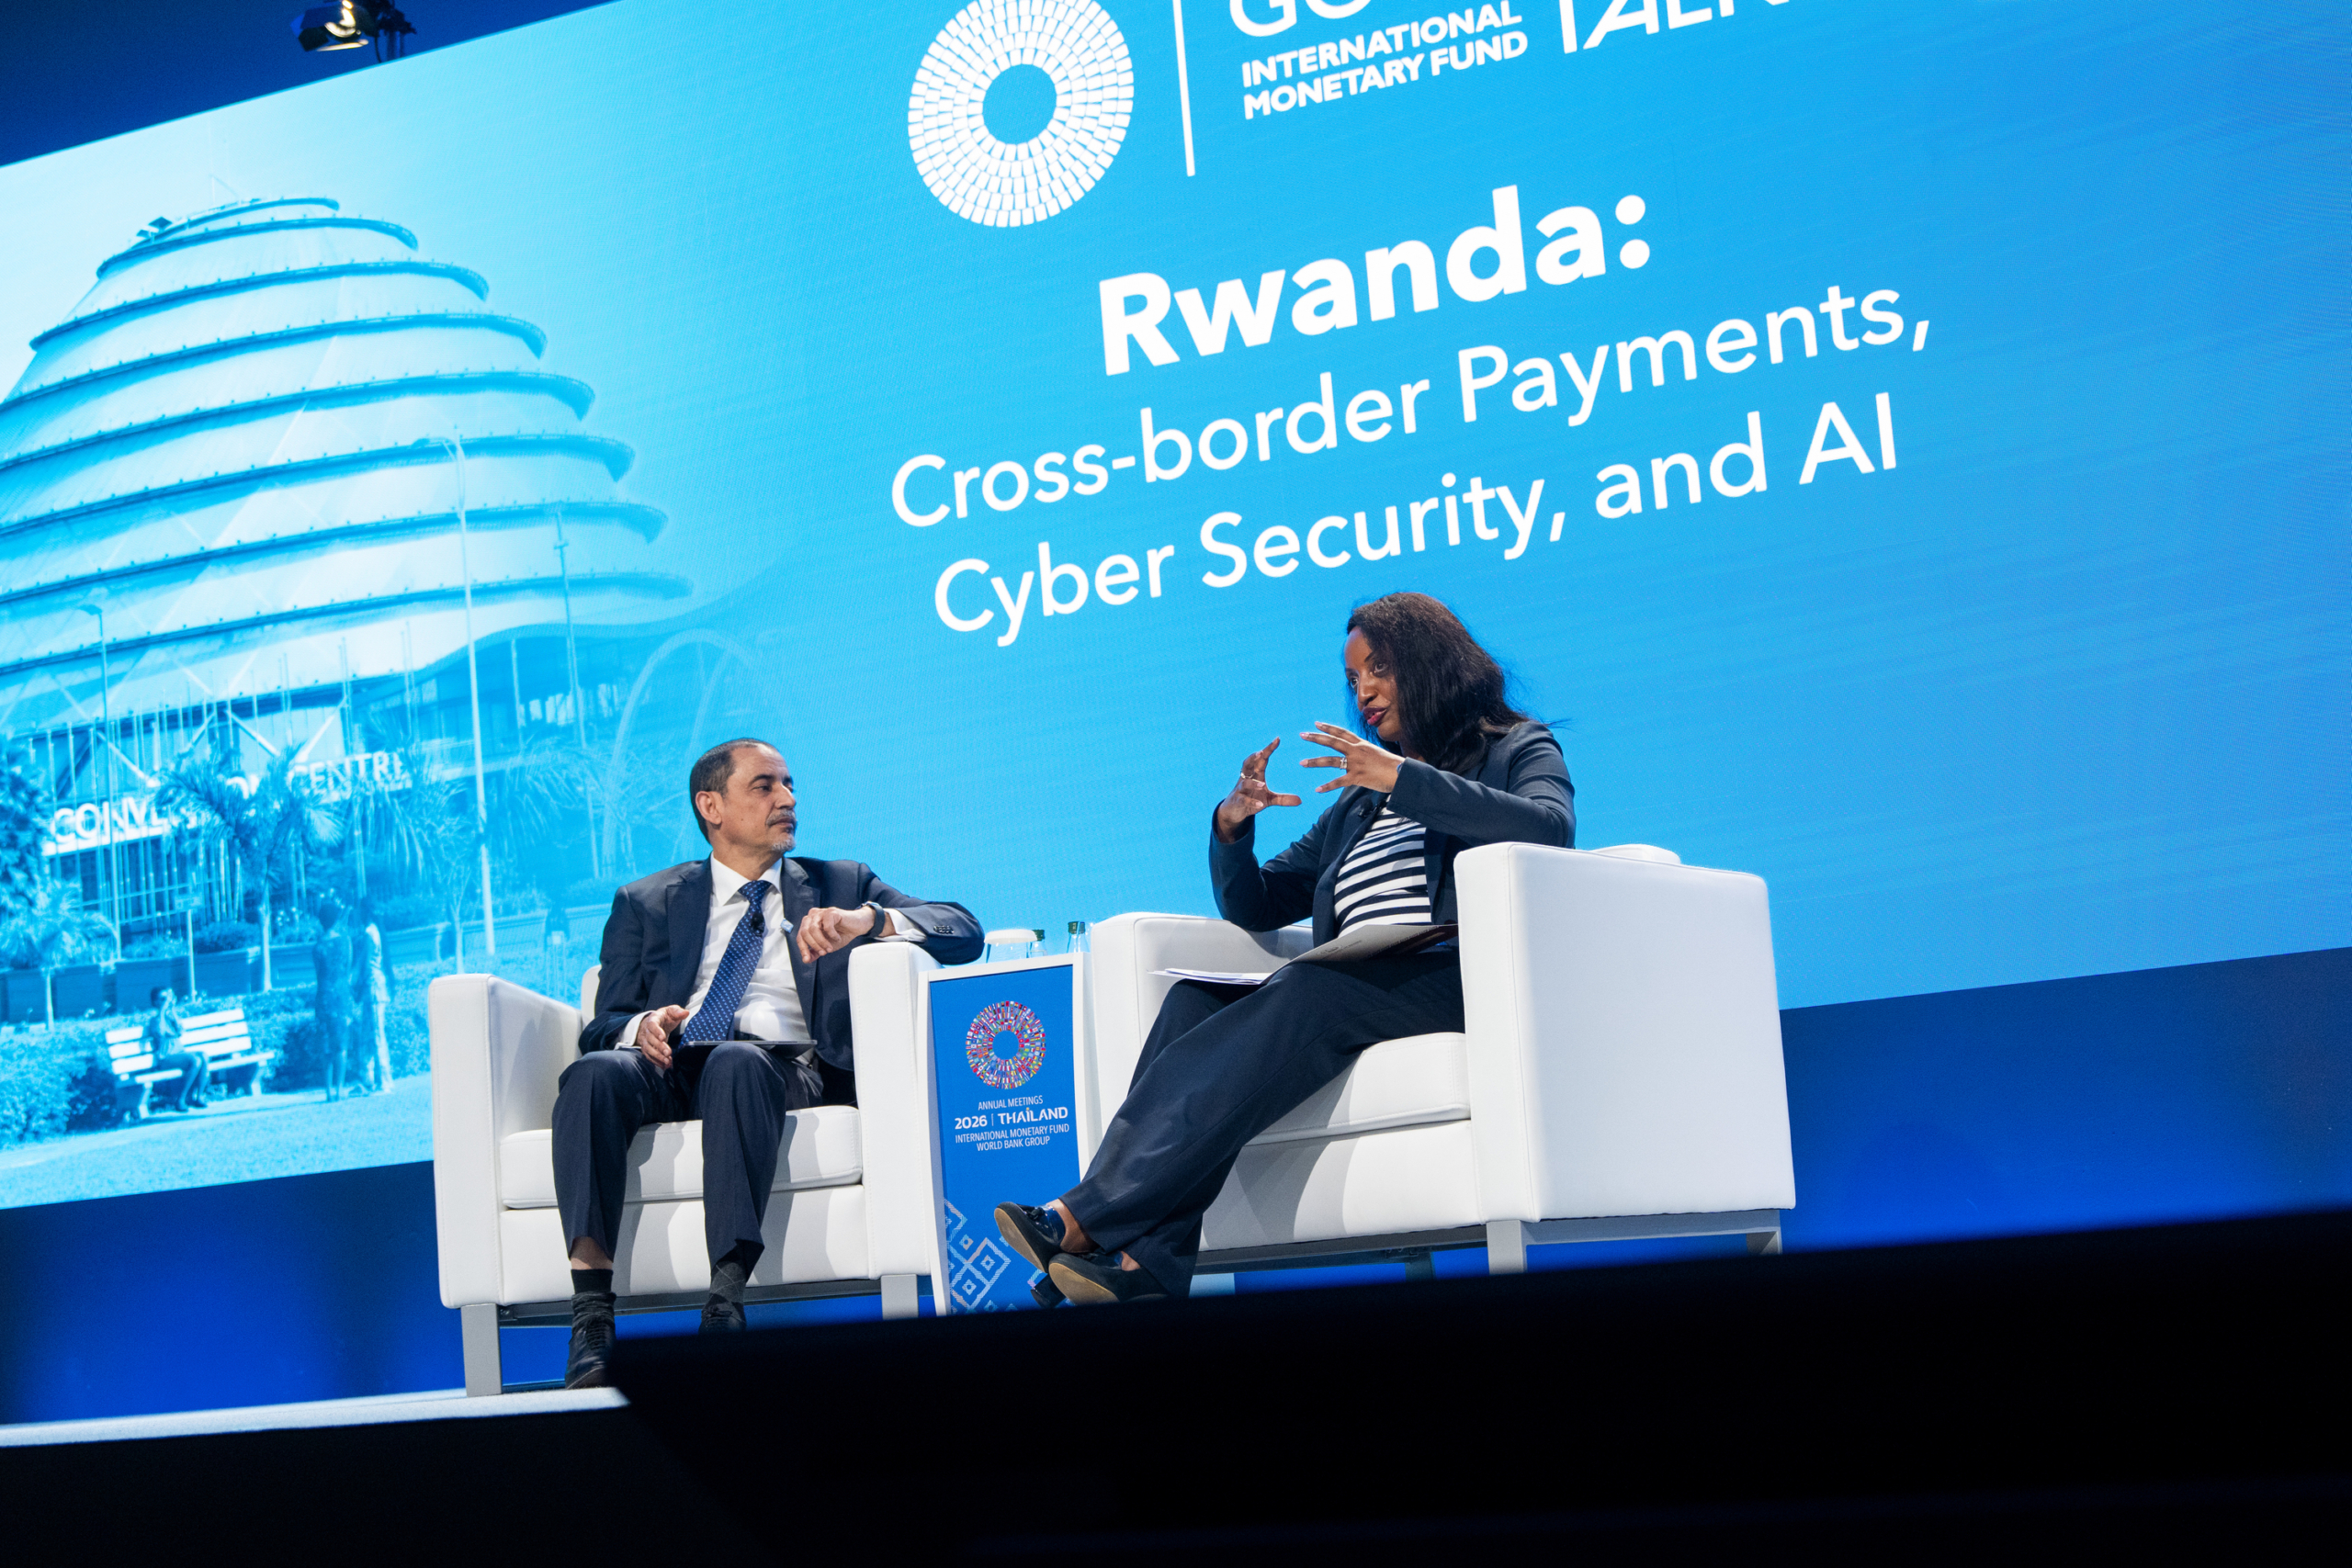
ผู้สื่อข่าวรายงานว่า การประชุม IMF–World Bank 2026 เวที Governor Talks ในหัวข้อ “Rwanda – Cross-border Payments, Cyber Security and AI” ผู้รับเชิญให้ขึ้นพูดให้ความรู้บนเวที คือ โซรายา มุนยานา ฮากูซิยาเรมเย (Soraya Munyana Hakuziyaremye) ผู้ว่าการธนาคารกลางรวันดา (National Bank of Rwanda) เมื่อวันที่ 14 ตุลาคม 2569 ณ ศูนย์ประชุมแห่งชาติสิริกิติ์
ได้ขึ้นมาเล่าถึงโจทย์ที่หลายประเทศในแอฟริกากำลังเผชิญหน้าร่วมกัน นั่นคือจะทำอย่างไรให้เงินเดินทางข้ามพรมแดนได้สะดวกขึ้น โดยไม่ทำให้ความเสี่ยงด้านการฉ้อโกง และภัยไซเบอร์เดินทางเร็วตามไปด้วย
คำตอบของรวันดาไม่ได้เริ่มที่การต่อระบบกับประเทศเพื่อนบ้าน แต่เริ่มจากคำถามพื้นฐานว่า
คนที่ใช้บริการการเงินคนละรายในประเทศเดียวกันนั้น พวกเขาสามารถโอนเงินถึงกันได้ง่ายแค่ไหน ?
หลายเครือข่าย สู่ทางเชื่อมเดียว
ฮากูซิยาเรมเยกล่าวว่า รวันดาเริ่มพัฒนา eKash ในปี 2566 เพื่อให้ผู้ใช้โมบายมันนี่ต่างค่ายโอนเงินถึงกันได้ จากเดิมที่ความแตกต่างระหว่างผู้ให้บริการเป็นอุปสรรคต่อการใช้งาน ต่อมาจึงขยายให้ธนาคารเชื่อมเข้ากับผู้ให้บริการโมบายมันนี่ผ่านแพลตฟอร์มเดียวกัน
จุดสำคัญไม่ได้อยู่ที่เทคโนโลยีเพียงอย่างเดียว รวันดากำหนดให้ธุรกรรมโอนเงินระหว่างบุคคลผ่านระบบกลาง แทนการปล่อยให้สถาบันการเงินไปทำข้อตกลงเชื่อมต่อกับผู้ให้บริการโมบายมันนี่เป็นรายคู่ ผู้ว่าการธนาคารกลางยอมรับว่า แนวทางนี้เผชิญแรงต้านจากผู้ให้บริการเดิม แต่รวันดามองว่าโครงสร้างพื้นฐานที่ทุกฝ่ายใช้ร่วมกันจะช่วยให้ระบบทนทานขึ้น และลดต้นทุนของผู้ใช้ในระยะยาว
ก่อนจะพูดเรื่องระบบชำระเงินข้ามพรมแดน เราต้องมีระบบภายในประเทศที่มั่นคงและปลอดภัยเสียก่อน หากไม่มีรากฐานนั้น เราก็คงสร้างระบบข้ามพรมแดนที่ปลอดภัยและมีคนใช้งานจริงได้ยาก”
ฮากูซิยาเรมเยระบุว่า หลังปรับค่าธรรมเนียมการโอนผ่าน eKash ตั้งแต่เดือนกรกฎาคมที่ผ่านมา ต้นทุนการโอนระหว่างบุคคลลดลงมาก และมีการใช้งานเพิ่มขึ้นอย่างชัดเจน
ส่วนมูลค่าธุรกรรม ผู้ว่าการระบุว่า จากเดิมระบบประมวลผลราว 7 ล้านดอลลาร์สหรัฐต่อเดือน หรือประมาณ 236 ล้านบาท ปัจจุบันประมวลผลมากกว่า 1.5 พันล้านดอลลาร์สหรัฐต่อเดือน หรือมากกว่าประมาณ 5 หมื่นล้านบาท
สำหรับผู้ใช้ทั่วไป เรื่องนี้อาจฟังดูเป็นเพียงการที่พวกเขาโอนเงินได้สะดวกขึ้น แต่ในมุมมองของธนาคารกลาง ระบบที่เชื่อมกันได้คือฐานสำหรับขั้นต่อไป เมื่อคนและธุรกิจโอนเงินภายในประเทศได้โดยไม่ติดกำแพงระหว่างผู้ให้บริการที่เคยมีอยู่ รวันดาจึงสามารถเริ่มดำเนินการคิดเรื่องการเชื่อมระบบเหล่านั้นกับประเทศอื่นๆ ต่อไปได้
ทดลองเชื่อม ‘แทนซาเนีย’ ก่อนขยายทั้งภูมิภาค
ผู้ว่าการธนาคารกลางรวันดากล่าวว่า ประเทศในแอฟริกาตะวันออกจัดทำแผนแม่บทระบบชำระเงินร่วมกันในปี 2568 และกำลังขยับจากแผนบนกระดาษไปสู่การทดลองใช้งานจริง โดยรวันดาเริ่มนำ eKash ไปทดลองเชื่อมกับระบบชำระเงินแบบทันทีของประเทศแทนซาเนีย เพื่อดูว่าระบบของทั้งสองประเทศจะสามารถทำงานร่วมกันได้หรือไม่
เป้าหมายของโครงการนำร่องนี้ไม่ใช่เพียงทำให้การโอนเงินระหว่างสองประเทศเร็วขึ้น แต่เพื่อสร้างต้นแบบด้านเทคนิค และกฎเกณฑ์สำหรับเชื่อมระบบชำระเงินแบบทันทีของประเทศอื่นในภูมิภาคต่อไป
ในระดับทวีป ฮากูซิยาเรมเยกล่าวถึง Pan-African Payment and Settlement System (PAPSS) ซึ่งมุ่งเชื่อมระบบการชำระเงินของประเทศในแอฟริกา และเปิดทางให้ชำระธุรกรรมด้วยสกุลเงินท้องถิ่นได้ ขณะเดียวกัน รวันดายังมีส่วนร่วมในความร่วมมือด้านระบบชำระเงินของแอฟริกาตะวันออก และกลุ่มตลาดร่วมแอฟริกาตะวันออกและใต้ (COMESA)
อีกโจทย์ที่ต้องเดินคู่กันคือ ‘ใบอนุญาต’ หาก Fintech ในประเทศหนึ่งต้องเริ่มกระบวนการขออนุญาตใหม่ทั้งหมดทุกครั้งที่ขยายบริการไปอีกประเทศ การเชื่อมระบบชำระเงินเพียงอย่างเดียวก็อาจยังไม่ทำให้บริการข้ามพรมแดนคล่องตัว รวันดาจึงหารือแนวทางที่อาจทำให้ฟินเทคจากเมืองอักกรา ประเทศกานา เข้ามาให้บริการในรวันดาได้โดยไม่ต้องผ่านกระบวนการซ้ำทั้งหมด ขณะนี้มีเคนยาเข้าร่วมความร่วมมือด้านนี้ด้วย
เงินยิ่งเดินเร็ว ความเชื่อมั่นยิ่งต้องตามให้ทัน
เมื่อธุรกรรมเกิดขึ้นได้ง่ายขึ้นและแทบจะทันทีแล้ว ในขณะเดียวกันก็หมายความว่าความเสียหายจากการฉ้อโกงก็อาจข้ามประเทศได้ในเวลาไม่กี่วินาทีเช่นกัน ฮากูซิยาเรมเย กล่าวว่า การเติบโตของโมบายมันนี่ช่วยให้คนจำนวนมากในแอฟริกาเข้าถึงบริการทางการเงิน แต่หากปล่อยให้การฉ้อโกงทางไซเบอร์เพิ่มขึ้นโดยไม่มีแผนรับมือ ความเชื่อมั่นที่สร้างมาก็อาจจะค่อยๆ เลือนหายไป
โมบายมันนี่ช่วยให้คนแอฟริกาเข้าถึงบริการทางการเงินมากขึ้น แต่ถ้าเราไม่จัดการการฉ้อโกงทางไซเบอร์ ความเชื่อมั่นในบริการการเงินดิจิทัลก็จะเริ่มสั่นคลอน”
รวันดาจัดตั้งศูนย์ปฏิบัติการด้านความมั่นคงปลอดภัยของภาคการเงิน เพื่อให้ธนาคารกลางติดตามธุรกรรมดิจิทัลแบบเรียลไทม์ แลกเปลี่ยนข้อมูลภัยคุกคามกับผู้ประกอบการ และประสานการตอบสนองเมื่อเกิดเหตุ พร้อมตั้งเวทีป้องกันการฉ้อโกงที่ดึงทั้งธนาคารกลาง หน่วยงานกำกับโทรคมนาคม และหน่วยงานบังคับใช้กฎหมายเข้ามาทำงานร่วมกัน
อย่างไรก็ดี เธอออกความเห็นว่าไม่มีประเทศใดรับมือภัยไซเบอร์ได้เพียงลำพัง เพราะเงินที่เกี่ยวข้องกับการฉ้อโกงสามารถเคลื่อนจากประเทศหนึ่งไปอีกประเทศหนึ่งได้อย่างรวดเร็ว ดังนั้นความร่วมมือจึงต้องครอบคลุมทั้งหน่วยงานกำกับ สถาบันการเงิน และบริษัทเทคโนโลยี ไม่ใช่จำกัดอยู่เฉพาะวงธนาคารกลาง
AI ช่วยจับธุรกรรมผิดปกติ
สำหรับปัญญาประดิษฐ์อย่าง AI ผู้ว่าการธนาคารกลางรวันดามองว่า AI เป็นทั้งเครื่องมือและภัยความเสี่ยง ผู้ให้บริการทางการเงินเริ่มนำ AI มาช่วยตรวจหาธุรกรรมน่าสงสัย ใช้ประเมินความเสี่ยงด้านเครดิต และเพิ่มประสิทธิภาพการทำงาน แต่การนำมาใช้ก็ต้องมีแนวป้องกันความเสี่ยง โดยเฉพาะเรื่องข้อมูลและการกำกับดูแล
ธนาคารกลางรวันดาจึงออกแนวทางบริหารความเสี่ยงด้าน AI ให้ภาคการเงินเมื่อเดือนมิถุนายนที่ผ่านมา โดยฮากูซิเรมเยยอมรับว่า แนวทางกำกับนี้ไม่อาจหยุดนิ่งได้ เพราะเทคโนโลยีและรูปแบบบริการเปลี่ยนแปลงเร็วในโลกยุคปัจจุบัน แต่หน่วยงานกำกับเองก็ต้องพัฒนาความรู้ให้ทันด้วย เพื่อที่จะประเมินได้ว่า
ระบบที่ผู้ประกอบการใช้นั้นทำอะไร มีข้อจำกัดตรงไหน และสร้างความเสี่ยงใหม่หรือไม่
ประเด็นเดียวกันสะท้อนอยู่ในการกำกับสินทรัพย์ดิจิทัล ฮากูซิเรมเยกล่าวว่า ในช่วงแรกธนาคารกลางรวันดาเคยเตือนประชาชนไม่ให้ลงทุนหรือใช้สินทรัพย์เสมือน เพราะยังไม่มีกรอบกำกับดูแลเท่าไร แต่ต่อมาก็พบว่าคำเตือนไม่ได้ทำให้ความต้องการที่จะใช้งานของผู้คนหายไป
ขณะที่ สเตเบิลคอยน์ มีการใช้งานเพิ่มขึ้นในแอฟริกา รวันดาจึงออกกฎหมายสินทรัพย์เสมือนฉบับแรกในเดือนพฤษภาคมที่ผ่านมา และกำลังจัดทำกฎเกณฑ์สำหรับการออกใบอนุญาตผู้ให้บริการ
บทเรียนจากรวันดาจึงไม่ได้มีแค่วิธีการที่ทำให้เงินถ่ายโอนเร็วขึ้น แต่เป็นการมองระบบชำระเงินเป็นชุดเดียวกัน ตั้งแต่โครงสร้างกลางที่ผู้ให้บริการใช้ร่วมกัน กติกาข้ามพรมแดน การป้องกันการฉ้อโกง ไปจนถึงความสามารถของผู้กำกับดูแลในการตามเทคโนโลยีให้ทัน
เพราะระบบที่เร็วขึ้นจะมีประโยชน์ต่อการค้าและผู้ใช้ได้อย่างเต็มที่ ก็ต่อเมื่อคนยังกล้าใช้มัน