
วิทัย ผู้ว่า ธปท. เร่งเครื่อง 3 นโยบายปี’70 แก้หนี้ครัวเรือน สินเชื่อเอสเอ็มอี กำกับน็อนแบงก์
‘วิทัย’ ผู้ว่า ธปท. วางนโยบายปี 2570 เร่งเครื่อง 3 ด้านหลัก ทั้งการแก้ไขหนี้ครัวเรือน การเข้าถึงสินเชื่อเอสเอ็มอี และการกำกับน็อนแบงก์ในทุกประเภท ส่วนการทำงานในรอบ 1 ปีที่ผ่านมาได้ออกมาตรการครอบคลุม 18 ด้านร่วมแก้ปัญหาโครงสร้างทางเศรษฐกิจ ลดค่าธรรมเนียม 19 รายการ ช่วยประชาชนและเอสเอ็มอีประหยัดถึง 8,000 ล้านบาทต่อปี โครงสร้างการเงิน และแก้ปัญหาเรื่องทุนเทา
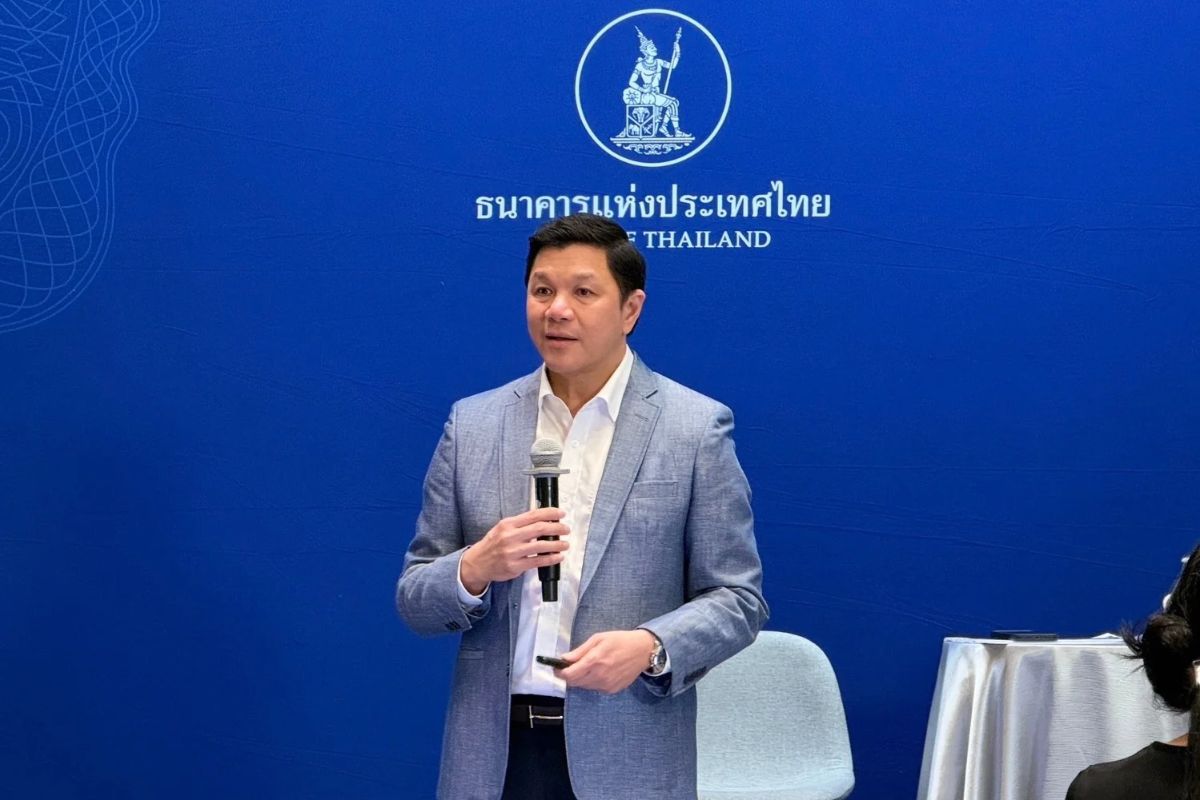
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวในงานแถลงข่าว “GovernorConnect: A Year in Review, Moving Forward” ภายหลังการดำรงตำแหน่งครบรอบ 1 ปี ว่า แผนงานสำคัญที่จะขับเคลื่อนในปี 2570 ธปท. จะให้ความสำคัญกับการแก้ไขใน 3 เรื่อง ได้แก่ 1.การแก้หนี้ครัวเรือน ต่อมา 2.การเข้าถึงสินเชื่อ SMEs ได้แก่ SMEs Credit Portal กลไกค้ำประกันสินเชื่อใหม่ และ Alternative Data Exchange รวมถึงการเพิ่มการแข่งขัน
และ 3.การกำกับดูแล Non-bank ทุกประเภท ทั้งกลุ่มที่ปล่อยสินเชื่อ (Non-bank Lending) กลุ่มบริการชำระเงิน (Payment) และกลุ่มที่ดำเนินการเกี่ยวกับอัตราแลกเปลี่ยน (อาทิ Money Changer/Money Transfer) และกลุ่มอื่น ๆ (บริษัทบริหารสินทรัพย์ : AMC) เพื่อคุ้มครองผู้ใช้บริการทางการเงินให้ได้รับความเป็นธรรม เนื่องจาก Non-bank มีขนาดใหญ่ขึ้น รูปแบบการประกอบธุรกิจมีความซับซ้อนขึ้น และมูลค่าสินเชื่อเติบโตขึ้นอย่างมีนัยสำคัญ
ขณะเดียวกันการดำเนินด้านนโยบายการเงินในรอบ 1 ปีที่ผ่านมาได้ลดดอกเบี้ยนโยบาย 2 ครั้ง จาก 1.50% เหลือ 1.00% รวมถึงเข้าไปบริหารจัดการอัตราแลกเปลี่ยนในเชิงรุกเพื่อลดความผันผวน นอกจากนี้ ได้เข้าไปแก้ปัญหาเชิงโครงสร้างผ่านการกำกับสถาบันการเงิน ใน 4 เรื่องสำคัญ ได้แก่ หนี้ครัวเรือน การเข้าถึงสินเชื่อของ SMEs ความเป็นธรรมในการใช้บริการทางการเงิน รวมถึงการป้องกันเงินเทาและการทุจริต ผ่านการออก 18 มาตรการ
โดยมีตัวอย่างสำคัญ ดังนี้ 1.การแก้หนี้ครัวเรือน เช่น โครงการ “ปิดหนี้ไว ไปต่อได้” ร่วมกับ บริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) เพื่อช่วยลูกหนี้รายย่อยที่เป็น NPL ไปแล้วกว่า 182,000 บัญชี จากเป้าหมาย 200,000 บัญชี ในปีนี้ และการคงอัตราผ่อนชำระขั้นต่ำ (Minimum Payment) ของบัตรเครดิตที่ 8% ซึ่งช่วยคงสภาพคล่องให้ลูกหนี้ประมาณ 2,000,000 บัญชี
ต่อมา 2.การเข้าถึงสินเชื่อของ SMEs เช่น โครงการ “SMEs Credit Boost” ซึ่งเป็นกลไกค้ำประกันความเสี่ยงด้านเครดิต มียอดปล่อยสินเชื่อไปแล้วกว่า 80,000 ล้านบาท บรรลุเป้าหมายที่ตั้งไว้ และโครงการ “SMEs Secure Plus” เพื่อเสริมสภาพคล่องให้ SMEs โดยผ่อนปรนให้สถาบันการเงินพิจารณาหลักประกันอื่น ๆ ร่วมกับกระแสเงินสด
ขณะเดียวกันได้ดำเนินมาตรการ 3.Fairness การใช้บริการทางการเงิน เช่น ลดค่าธรรมเนียมบริการทางการเงิน 19 รายการ ครอบคลุมบัญชีเงินฝาก บัตรอิเล็กทรอนิกส์ ธุรกรรมการชำระเงิน และสินเชื่อ SMEs ซึ่งช่วยลดภาระค่าใช้จ่ายลูกค้ารายย่อยและ SMEs ได้ถึง 8,000 ล้านบาทต่อปี
นอกจากนี้ได้มุ่งดำเนินการ (4) เงินเทา/คอร์รัปชั่น (ผ่านระบบการเงิน) เช่น การกำกับธุรกรรมเงินสดตั้งแต่ 5 ล้านบาท ขึ้นไป ซึ่งพบว่าหลังออกมาตรการมูลค่าการถอนเงินสดลดลงกว่า 57% เมื่อเทียบกับเดือนมกราคม 2569 การกำหนดให้ร้านทองต้องรายงานข้อมูลเมื่อมีการถอนทองคำ (Physical Gold) ตั้งแต่ 2 กิโลกรัมต่อวัน ส่งผลให้ธุรกรรมดังกล่าวลดลงกว่า 85% เมื่อเทียบกับเดือนมกราคม 2569
ตลอดจนได้จัดทำ Framework for Safeguarding the Financial Sector from Illicit Activities และผลักดัน Bangkok Blueprint ร่วมกับกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) ในงานประชุม IMF–World Bank Annual Meetings 2026 ที่ผ่านมา
นายวิทัยกล่าวต่อว่า การทำงานในช่วง 1 ปีที่ผ่านมา ได้ปรับ ธปท. ให้สอดคล้องกับบริบทและความเสี่ยงที่เปลี่ยนแปลงไป ตามวิสัยทัศน์ที่นำเสนอไว้ในช่วงการสรรหา รวมถึงแผนงานที่ได้รับอนุมัติ โดยมีเจตนาที่จะช่วยให้เศรษฐกิจดีขึ้น เพราะแม้การรักษาเสถียรภาพจะเป็นเรื่องสำคัญ แต่เศรษฐกิจก็ต้องดีขึ้นด้วย
“เราจะโต 2% อย่างนี้ไม่ได้ ถ้าคิดเป็นระดับครัวเรือน การที่ Nominal GDP โต 2% ถือว่าต่ำมาก รายได้ประชาชนโต 2% มันไม่พอหรอก แล้วมันไม่ได้กระจายด้วย เพราะฉะนั้น 2% เฉลี่ย มันจะมีคนที่ได้ 100-200% แต่คนที่ได้น้อย เพราะฉะนั้นผมคิดว่าก็ต้องทำต่อไปครับ”
อย่างไรก็ตาม การประเมินว่าการเปลี่ยนแปลงที่เกิดขึ้นดีหรือไม่ดีนั้น ควรให้ผู้เกี่ยวข้องเป็นผู้ประเมิน โดยสิ่งที่ดำเนินการไม่ได้มีเฉพาะงานด้านนโยบาย แต่รวมถึงการบริหารความสัมพันธ์กับสื่อ และการสื่อสารให้ชัดเจนและเข้าใจง่ายขึ้น ทั้งการสื่อสารของคณะกรรมการนโยบายการเงิน (กนง.) และการสื่อสารผ่านการออกข่าวต่าง ๆ ซึ่งมองว่าความสัมพันธ์กับสื่อดีขึ้น
นอกจากนี้ ยังให้ความสำคัญกับการบริหารคนภายในองค์กร เพื่อให้พนักงานสบายใจในการทำงานมากขึ้น ลดความรู้สึกแบ่งแยกเป็นกลุ่ม และทำให้พนักงานมีความสุขกับการทำงานมากขึ้นด้วย
ขณะที่เป้าหมายการทำงานในปีที่ 2 โดย ธปท. ยืนยันว่า ยังเหมือนเดิม โดยจะเดินหน้าทำงานตามวิสัยทัศน์เดิม เน้นลงมือทำและให้ความสำคัญกับผลลัพธ์
“Statement ที่ผมพูดไว้ในปีแรก ตอนนี้ก็เหมือนเดิมทุกอย่าง ที่ทำมาก็เหมือนเดิม ผมลงมือแล้วก็ต้องลงมือทำต่อ เน้นผลลัพธ์ เน้น Results นี่คือสิ่งที่ทำเหมือนเดิม เจตนาเหมือนเดิม สุดท้ายเสถียรภาพก็ต้องดี เศรษฐกิจก็ต้องดีขึ้น คนต้องหายจนก็ต้องดีขึ้น”
ทางด้านแนวทางการแก้ปัญหาหนี้ครัวเรือนนั้น ไม่ได้ให้ความสำคัญเพียงตัวเลขสัดส่วนหนี้ครัวเรือนต่อ GDP ที่ลดลงจากประมาณ 95% มาอยู่ที่ 85.9% ในปัจจุบัน เพราะการที่ GDP เพิ่มขึ้นจากเงินเฟ้อหรือการเติบโตของเศรษฐกิจ อาจทำให้สัดส่วนหนี้ต่อ GDP ลดลงได้ แต่ไม่ได้หมายความว่าประชาชนมีชีวิตความเป็นอยู่ดีขึ้น
โดยสิ่งที่ ธปท. สนใจคือประชาชนต้องนำรายได้ไปชำระหนี้มากน้อยเพียงใด และยังมีเงินเหลือสำหรับใช้จ่ายหรือไม่ โดยเฉพาะผู้มีรายได้น้อยที่ต้องนำรายได้ไปชำระหนี้ในสัดส่วนสูงกว่าผู้มีรายได้มาก
นอกจากนี้ในปีหน้าจะพิจารณาแนวทางแก้ปัญหาหนี้ในระดับบุคคลเพิ่มเติม เช่น การทบทวนเพดานดอกเบี้ยสินเชื่อบางประเภทให้เหมาะสมกับต้นทุนที่เปลี่ยนแปลงไป รวมถึงการหาทางช่วยเหลือลูกหนี้บัตรเครดิตที่ชำระขั้นต่ำต่อเนื่องเป็นเวลาหลายปี และผู้ที่มีประวัติเครดิตเสียจากยอดหนี้ค้างชำระหรือดอกเบี้ยจำนวนเล็กน้อย
“สิ่งเหล่านี้คือสิ่งที่ต้องทำ สนใจที่ระดับปัจเจกบุคคล ค่อย ๆ ทำ ค่อย ๆ ทำ ค่อย ๆ ทำโครงการไป แล้วมันจะสะสมขึ้นไป ทำให้ตัวเลขสัดส่วนที่มันลดลงดีขึ้น เพราะได้อิมแพ็กต์จริง ไม่ได้สนใจให้สัดส่วนลดลงแล้วไม่ได้สนใจ Individual สนใจที่ Individual ครับ”
อย่างไรก็ตาม การทำงานหลังจากนี้จะยังครอบคลุมทั้งการดูแลเสถียรภาพเศรษฐกิจ การแก้ปัญหาเชิงโครงสร้าง การประสานงานกับหน่วยงานที่เกี่ยวข้อง และการดูแลพนักงานภายในองค์กร โดยจะเดินหน้าทำงานอย่างเต็มที่ต่อไป