
TTB โชว์กำไร 9 เดือน ถึงระดับ 1.16 หมื่นล้าน หนี้เสียลดเหลือ 2.88%
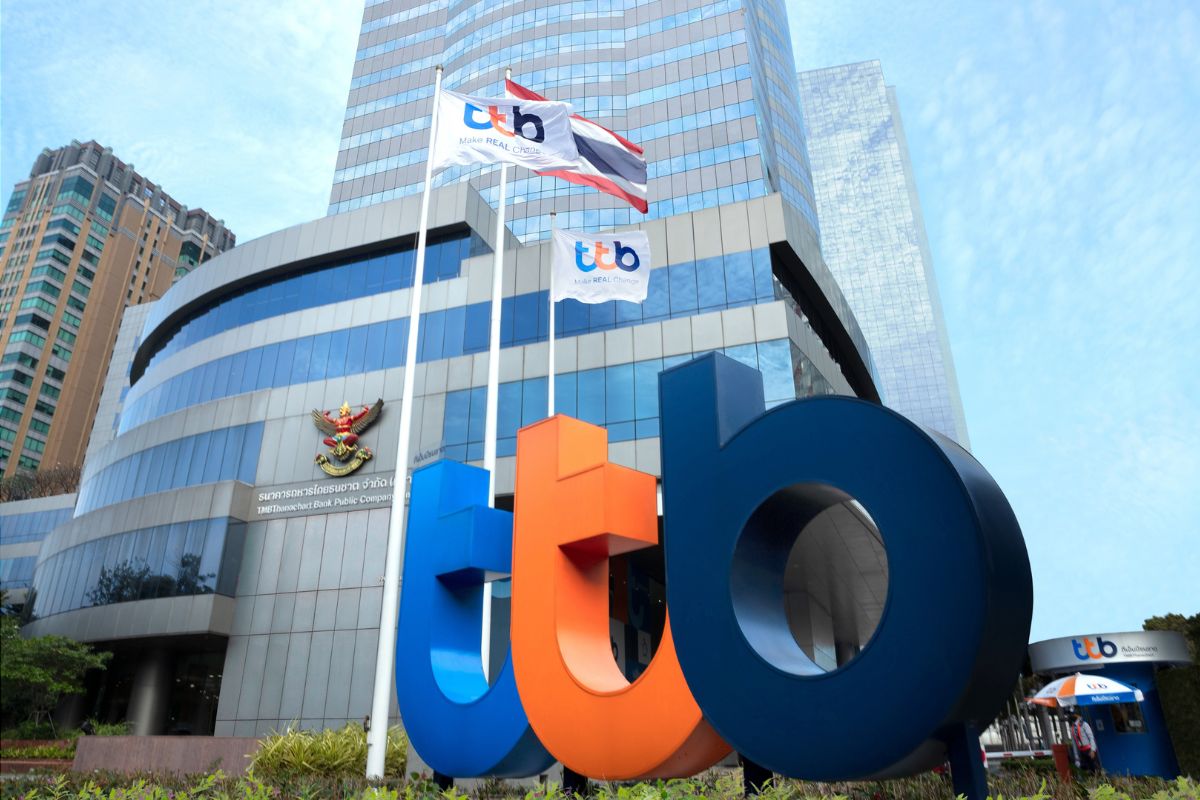
ธนาคารทหารไทยธนชาต (TTB) รายงานกำไรไตรมาส 3 แตะ 5,457 ล้านบาท เพิ่มขึ้น 3% ส่วนกำไร 9 เดือนขยายตัว 4.8% ถึงระดับ 1.61 หมื่นล้านบาท ย้ำบริหารหนี้เสียลดเหลือ 2.88% เพิ่มสำรองรับน้ำท่วม เร่งบริหารโครงการซื้อหุ้นคืน วงเงินคงเหลือ 1.4 หมื่นล้านบาท
นายปิติ ตัณฑเกษม ประธานเจ้าหน้าที่บริหาร ธนาคารทหารไทยธนชาต จำกัด (มหาชน) หรือ TTB เปิดเผยว่า ผลประกอบการไตรมาส 3/2569 มีกำไรสุทธิ 5,457 ล้านบาท เพิ่มขึ้น 3% จากช่วงเดียวกันของปีก่อน ส่งผลให้กำไรสะสม 9 เดือนแรกอยู่ที่ 16,139 ล้านบาท เติบโต 4.8% จากช่วงเดียวกันของปีก่อน เป็นไปตามเป้าหมายที่วางไว้ แม้ว่าเศรษฐกิจยังมีความไม่แน่นอน ปัจจัยสนับสนุนมาจากการบริหารต้นทุนทางการเงิน พร้อมขยายสินเชื่อรายย่อยที่ให้ผลตอบแทนสูง เพื่อลดผลกระทบจากภาวะอัตราดอกเบี้ยต่ำ ทำให้รายได้ดอกเบี้ยสุทธิเริ่มปรับตัวดีขึ้นจากไตรมาสก่อน
ทางด้านรายได้จากการดำเนินงานไตรมาส 3 อยู่ที่ 16,786 ล้านบาท ลดลง 3.2% จากไตรมาสก่อน เนื่องจากกำไรที่เกี่ยวข้องกับการลงทุนและเงินปันผลปรับลดลง แต่เมื่อรวมงวด 9 เดือนแรก ธนาคารยังมีรายได้ 50,862 ล้านบาท เพิ่มขึ้น 3.3% จากช่วงเดียวกันของปีก่อน แรงหนุนจากรายได้ที่มิใช่ดอกเบี้ยในช่วงครึ่งปีแรก
สำหรับค่าใช้จ่ายดำเนินงานไตรมาส 3 ลดลง 5.1% จากไตรมาสก่อนหน้านี้ เหลือ 7,644 ล้านบาท หลังไตรมาสก่อนมีรายการค่าใช้จ่ายพิเศษจากการตัดจำหน่ายระบบไอทีและบันทึกด้อยค่าแพลตฟอร์มดิจิทัลที่ยุติการใช้งาน ส่งผลให้ค่าใช้จ่ายกลับเข้าสู่ระดับปกติ
ทั้งนี้ภาพรวมตลอด 9 เดือนแรก ธนาคารมีค่าใช้จ่ายดำเนินงาน 23,338 ล้านบาท เพิ่มขึ้น 7.2% จากช่วงเดียวกันของปีก่อน อัตราส่วนต้นทุนต่อรายได้อยู่ที่ 46% ตามเป้าหมาย และมีกำไรจากการดำเนินงานก่อนหักสำรอง 27,524 ล้านบาท ใกล้เคียงกับช่วงเดียวกันของปีก่อนที่ 27,476 ล้านบาท
ขณะที่พอร์ตสินเชื่อ ณ สิ้นไตรมาส 3 มีมูลค่า 1.187 ล้านล้านบาท เพิ่มขึ้น 0.3% จากไตรมาสก่อน จากการขยายตัวของสินเชื่อบ้านแลกเงิน สินเชื่อรถแลกเงินแบบไม่โอนเล่ม สินเชื่อส่วนบุคคล บัตรเครดิต และสินเชื่อรถจักรยานยนต์ภายใต้บริษัท ttb leasing แม้ยอดสินเชื่อรวมยังลดลง 1.5% เมื่อเทียบกับสิ้นปี 2568 จากนโยบายปล่อยสินเชื่ออย่างระมัดระวัง
ส่วนเงินฝากรวมอยู่ที่ 1.282 ล้านล้านบาท เพิ่มขึ้น 0.6% จากไตรมาสก่อน และ 1% จากสิ้นปีก่อน โดยได้แรงหนุนจากเงินฝากดิจิทัล ttb ME save เงินฝากไม่ประจำ ttb no fixed รวมถึงเงินฝากกระแสรายวันและออมทรัพย์ (CASA) ส่วนเงินฝากประจำลดลงตามการครบกำหนด สอดคล้องกับกลยุทธ์บริหารต้นทุนเงินฝาก ส่วนคุณภาพสินทรัพย์ยังอยู่ในระดับที่ควบคุมได้ โดยยอดหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ทรงตัวประมาณ 39,000 ล้านบาท ต่อเนื่องตลอด 8 ไตรมาส ส่งผลให้อัตราส่วนหนี้เสียลดลงเหลือ 2.88% ต่ำกว่ากรอบเป้าหมายที่ 3.2%
นอกจากนี้ ผลกระทบจากอุทกภัยช่วงปลายไตรมาส 3 ธนาคารประเมินว่าจะอยู่ในวงจำกัด เนื่องจากคาดว่ายอดสินเชื่อที่เข้าร่วมมาตรการช่วยเหลือจะมีสัดส่วนไม่เกิน 1% ของพอร์ตสินเชื่อรวม โดยแม้ความเสี่ยงดังกล่าวยังบริหารจัดการได้ แต่ธนาคารเลือกตั้งสำรองเพิ่มเติม (Management Overlay) เพื่อรองรับทั้งสถานการณ์น้ำท่วมและความไม่แน่นอนทางเศรษฐกิจ ส่งผลให้อัตราส่วนเงินสำรองต่อหนี้เสีย (Coverage Ratio) เพิ่มขึ้นเป็น 159% จาก 152% ณ สิ้นปี 2568 ส่วนของค่าใช้จ่ายตั้งสำรองไตรมาส 3 อยู่ที่ 4,078 ล้านบาท เพิ่มขึ้น 0.9% จากไตรมาสก่อน ส่วนงวด 9 เดือนแรกตั้งสำรองรวม 12,113 ล้านบาท ลดลง 5.8% จากช่วงเดียวกันของปีก่อน
นายปิติ กล่าวถึงแผนไตรมาสสุดท้ายของปีว่า ธนาคารจะเน้นรักษาความสามารถในการทำกำไร ผ่านการบริหารรายได้ ต้นทุน และความเสี่ยงอย่างรอบคอบ พร้อมบริหารเงินทุนเพื่อสร้างผลตอบแทนแก่ผู้ถือหุ้น ขณะที่ปัจจุบัน TTB ซื้อหุ้นคืนสะสมแล้ว 21,000 ล้านบาท ยังเหลือวงเงินภายใต้โครงการอีก 14,000 ล้านบาท โดยจะพิจารณาบริหารการใช้เงินทุนให้เกิดประสิทธิภาพสูงสุด
อีกหนึ่งกลยุทธ์สำคัญคือการขยายธุรกิจบริหารความมั่งคั่ง (Wealth Management) โดยได้ร่วมมือกับ DBS Bank และ Schroders ภายใต้บริษัท ttb wealth securities รวมถึงเปิดตัวฟีเจอร์ My Wealth และจับมือ Webull เพิ่มช่องทางการลงทุน และบริการให้คำปรึกษาด้านการลงทุนผ่านระบบดิจิทัลให้แก่ลูกค้ากลุ่ม Mass Affluent
นอกจากนี้ธนาคารยังสนับสนุนการแก้ปัญหาหนี้ครัวเรือน โดยเปิดตัวโครงการ “สินเชื่อคนผ่อนดี” เมื่อเดือนส.ค. 2569 ต่อยอดจากโครงการ “ผ่อนดีมีรางวัล” ใช้หลักการกำหนดอัตราดอกเบี้ยตามระดับความเสี่ยง (Risk-based Pricing) ทำให้ลูกค้าที่มีวินัยทางการเงินได้รับเงื่อนไขสินเชื่อที่เหมาะสม ทั้งสินเชื่อรถแลกเงินแบบไม่โอนเล่ม สินเชื่อบุคคลทีทีบี แคชทูโก สินเชื่อบ้านรีไฟแนนซ์ และสินเชื่อบ้านแลกเงินรีไฟแนนซ์ซึ่งในปัจจุบันทั้งสองโครงการมีลูกค้าเข้าร่วมกว่า 58,600 ราย คิดเป็นยอดสินเชื่อประมาณ 15,000 ล้านบาท ช่วยแบ่งเบาภาระดอกเบี้ยกว่า 1,800 ล้านบาท ส่วนโครงการ “รวบหนี้” มีลูกค้าเข้าร่วมกว่า 86,200 ราย ช่วยลดภาระดอกเบี้ยได้ราว 3,400 ล้านบาท