
ผ่างบฯ แบงก์ Q3 9 เดือนกำไร 1.98 แสนล้าน
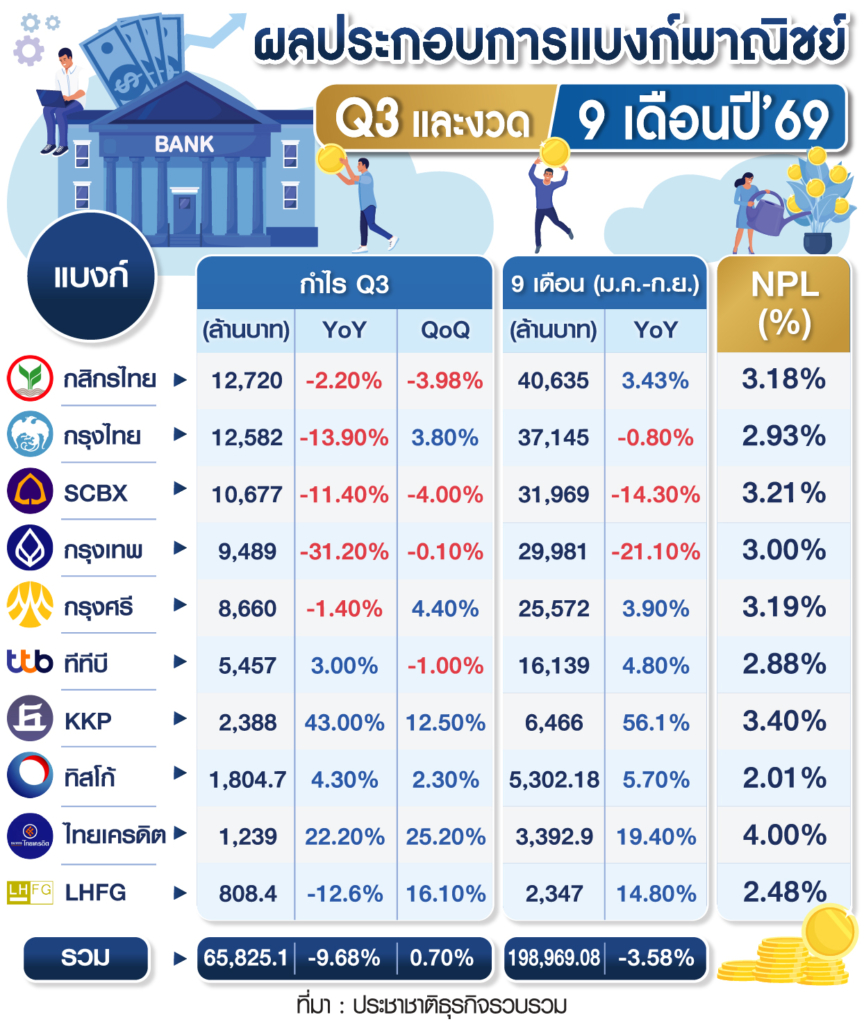
จบเอฟเฟ็กต์ดอกเบี้ยขาลง ? ธนาคารพาณิชย์ 10 แห่งประกาศงบฯ การเงินไตรมาส 3/2569 ออกมามีกำไรสุทธิรวมกันที่ 65,825.1 ล้านบาท ลดลงจากช่วงเดียวกันปีก่อน (YoY) 9.68% ส่วนเมื่อเทียบกับไตรมาสก่อนหน้า (QoQ) ค่อนข้างทรงตัวที่ 0.70% ส่วนงวด 9 เดือน ปี 2569 ทั้ง 10 แบงก์มีกำไรสุทธิรวมกันที่ 198,969.08 ล้านบาท ลดลง 3.58% จากช่วงเดียวกันปีก่อน (ดูตาราง)
ทั้งนี้ แบงก์ 10 แห่ง ประกอบด้วย ธนาคารกสิกรไทย (KBANK), ธนาคารกรุงไทย (KTB), บมจ.เอสซีบี เอกซ์ (SCB), ธนาคารกรุงเทพ (BBL), ธนาคารกรุงศรีอยุธยา (BAY), ธนาคารทหารไทยธนชาต
(TTB), ธนาคารเกียรตินาคินภัทร (KKP), กลุ่มทิสโก้ (TISCO) ธนาคารไทยเครดิต (CRADIT) และ แอล เอช ไฟแนนซ์เชียล กรุ๊ป (LHFG)
“กสิกรไทย” แชมป์กำไรสูงสุด
สำหรับแบงก์ที่มีกำไรสูงสุดในไตรมาสที่ 3 ก็คือ กสิกรไทย 12,750 ล้านบาท แต่ก็ลดลง 2.20% YoY และลดลง 3.98% QoQ รองลงมาคือ กรุงไทย 12,582 ล้านบาท ลดลง 13.90% YoY แต่เพิ่มขึ้น 3.80% QoQ ขณะที่ SCBX กำไร 10,677 ล้านบาท ลดลง 11.40% YoY และลดลง 4% QoQ ด้านแบงก์กรุงเทพ กำไร 9,489 ล้านบาท ลดลงถึง 31.20% YoY และลดลง 0.10% QoQ ขณะที่ธนาคารที่อัตรากำไรเติบโตสูง คือ ไทยเครดิต ที่มีกำไรเพิ่มขึ้น 22.20% YoY และเพิ่มขึ้น 25.20% QoQ กับ KKP ที่กำไรเพิ่มขึ้น 43% YoY และ เพิ่มขึ้น 12.50% QoQ
ส่วนแบงก์ที่มีกำไรสูงสุดรอบ 9 เดือน ก็ยังคงเป็นกสิกรไทย 40,635 ล้านบาท เพิ่มขึ้น 3.43% YoY รองลงมากรุงไทย 37,145 ล้านบาท ลดลงเล็กน้อยที่ 0.80% ขณะที่ SCBX กำไร 31,969 ล้านบาท ลดลง 14.30% YoY ส่วนแบงก์กรุงเทพกำไรที่ 29,981 ล้านบาท ลดลงถึง 21.10% YoY
ความผันผวนไม่ใช่เรื่องชั่วคราว
นายอาทิตย์ นันทวิทยา ประธานเจ้าหน้าที่บริหาร บมจ.เอสซีบี เอกซ์ กล่าวว่า ผลการดำเนินงานในไตรมาสนี้สะท้อนว่าความผันผวนเป็นบริบทสำคัญของการดำเนินธุรกิจที่ไม่ใช่เรื่องชั่วคราวอีกต่อไป ทั้งจากตลาดการเงินและการฟื้นตัวของเศรษฐกิจไทยที่ยังคงกระจุกตัวในภาคการส่งออกที่เกี่ยวข้องกับเทคโนโลยีและธุรกิจขนาดใหญ่ ส่วนภาคครัวเรือนและผู้ประกอบการรายย่อยจำนวนมากยังเผชิญแรงกดดัน แต่ธุรกิจหลักของกลุ่มยังมีเสถียรภาพ ภายใต้สามแนวทางสำคัญที่ยึดมั่น ได้แก่ การเติบโตอย่างมีคุณภาพ การขยายฐานรายได้ที่มิใช่ดอกเบี้ย และการบริหารคุณภาพสินทรัพย์เชิงรุก
นายผยง ศรีวณิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย (KTB) กล่าวว่า ภาพรวมผลประกอบการยังคงเป็นไปตามแผนงานที่วางไว้ และสามารถทำผลงานได้ดีกว่าที่ตลาดคาดการณ์ไว้ (Consensus) โดยระดับหนี้เสีย (NPL) อยู่ในระดับต่ำถึงปานกลาง ซึ่งทำได้ดีกว่าเป้าหมายที่ตั้งไว้ เนื่องจากธนาคารเน้นการประคับประคองและดูแลช่วยเหลือลูกค้ารายกลุ่มเป้าหมาย ผ่านการจัดสรรมาตรการช่วยเหลือได้อย่างมีประสิทธิภาพ
“SMEs ยังเป็นกลุ่มเปราะบาง แล้วก็อสังหาริมทรัพย์โดยรวม ผู้ประกอบการส่วนใหญ่ก็ปรับตัว ยังไม่ลงทุน แต่ก็จะมีบางรายที่ยังติดกับดักอยู่ ที่สต๊อกยังเยอะอยู่ แต่เราประคับประคองได้ดี”
ทั้งนี้ การตั้งสำรองหนี้สูญมีความเหมาะสม น่าพอใจ และทิศทางตลอดทั้งปียังคงเป็นไปตามแผนเดิม โดยธนาคารยังคงยึดหลักการดำเนินธุรกิจบนความระมัดระวังอย่างต่อเนื่อง ทั้งในช่วงเวลาที่เหลือของปีนี้รวมถึงปีหน้า ขณะที่สินเชื่อยังคงเป็นไปตามกรอบเป้าหมายเดิมที่วางไว้ มีการขยายตัวเทียบกับปีก่อน
“แนวโน้มรายได้ดอกเบี้ยที่ลดลงถือเป็นความท้าทายตามวัฏจักรของธุรกิจธนาคารพาณิชย์ ซึ่งธนาคารมีการบริหารจัดการพอร์ตสินเชื่อทั้งรูปแบบอัตราดอกเบี้ยคงที่ (Fixed Rate) และอัตราดอกเบี้ยลอยตัว (Floating Rate) เพื่อบริหารจัดการความเสี่ยงตามวัฏจักรดังกล่าว”
แบงก์ใหญ่ดรอปฉุดภาพรวมชะลอ
นายธนเดช รังษีธนานนท์ ผู้อำนวยการฝ่ายวิจัย บริษัทหลักทรัพย์ (บล.) พาย กล่าวว่า กำไรแบงก์ที่ออกมาชะลอตัวในไตรมาส 3 ค่อนข้างเป็นไปตามคาด โดยอาจจะต่ำกว่าที่คาดไปประมาณ 2% ซึ่งมาจากการที่แบงก์ใหญ่ทำผลงานได้ไม่ดี โดยเฉพาะ SCB ที่ส่วนหนึ่งเป็นผลกระทบจากอัตราผลตอบแทนพันธบัตร (บอนด์ยีลด์) ที่เพิ่มขึ้น ทำให้แบงก์ขาดทุนจากการ Mark to Market ราคาตราสารหนี้ที่ลงทุนไป แต่แบงก์เล็กไม่ได้มีประเด็น แถมได้ประโยชน์จาก NIM (ส่วนต่างรายได้ดอกเบี้ยสุทธิ) ที่เพิ่มขึ้น และคุณภาพหนี้ที่ค่อนข้างดี ซึ่ง KKP และ CREDIT ถือว่าทำผลงานได้โดดเด่นในไตรมาส 3
“ผลกระทบจากดอกเบี้ยที่ลดลงน่าจะจบแล้ว จากนี้ไปผมคิดว่า NIM จะค่อย ๆ ฟื้นตัว เพราะตอนไตรมาส 2 ก็เริ่มนิ่งแล้ว และในไตรมาส 3 จริง ๆ แล้ว NIM เพิ่มเล็กน้อยด้วย แต่เป็นในส่วนของแบงก์เล็กที่ถือว่าทำกำไรได้ดีกว่าแบงก์ใหญ่ แต่ NIM แบงก์ใหญ่โดยรวมก็เริ่มทรง ๆ แล้ว ดังนั้นผลกระทบดอกเบี้ยขาลงน่าจะจบแล้ว ไตรมาส 4 ต้นทุนการเงินก็น่าจะเริ่มนิ่ง ทีนี้ก็ขึ้นกับสินเชื่อ ซึ่งปกติไตรมาส 4 สินเชื่อมักจะดี ฉะนั้นผมคิดว่า NIM น่าจะปรับเพิ่มขึ้น”
นายธนเดชกล่าวว่า ไตรมาส 4 ปีนี้กำไรแบงก์น่าจะสูงกว่าไตรมาส 4 ปีที่แล้วที่กำไรแบงก์หลายแห่งออกมาต่ำค่อนข้างมาก และจะขยับดีขึ้นต่อเนื่องในไตรมาส 1 ปี 2570
“ปีนี้ในภาพรวมเราคิดว่ากำไรแบงก์จะลดลงประมาณ 2% เพราะ NIM เป็นหลัก และเรื่องของ Mark to Market ที่ลดลง แต่ว่าค่าธรรมเนียมดี การสำรองหนี้ลดลง โดยกำไรปีนี้เราคิดว่าประมาณ 232,000 ล้านบาท ส่วนปีหน้าคาด 243,000 ล้านบาท หรือกลับมาโตได้ 5%”
แบงก์ใหญ่ชะลอ-KKP โตโดดเด่น
นายธีรเศรษฐ์ พรหมพงษ์ นักกลยุทธ์เศรษฐศาสตร์มหภาค บล.เมย์แบงก์ (ประเทศไทย) กล่าวว่า ภาพรวมผลประกอบการแบงก์ไตรมาส 3 ออกมาใกล้เคียงถึงดีกว่าที่ตลาดคาดการณ์ โดยเฉพาะ KKP โดดเด่นที่สุด มีกำไรสุทธิสูงกว่าคาด 17-19% ขณะที่ TTB และ KBANK ดีกว่าคาดเล็กน้อย ส่วน SCB และ BBL เป็นไปตามคาด
“กำไรของธนาคารขนาดใหญ่ส่วนใหญ่ชะลอตัว เมื่อเทียบช่วงเดียวกันปีก่อน จากแรงกดดันด้านรายได้ดอกเบี้ยสุทธิ ตามทิศทางอัตราดอกเบี้ยขาลง ประกอบกับการเติบโตของสินเชื่อที่ยังจำกัด แต่ยังได้รับแรงหนุนจากรายได้ค่าธรรมเนียม โดยเฉพาะธุรกิจบริหารความมั่งคั่ง (Wealth Management) และธุรกิจตลาดทุน รวมถึงเริ่มเห็นสัญญาณบวกจากคุณภาพสินทรัพย์ที่ปรับตัวดีขึ้น”
ส่วนแนวโน้มไตรมาส 4/2569 นายธีรเศรษฐ์กล่าวว่า คาดว่ากำไรกลุ่มแบงก์จะทรงตัวถึงชะลอลง QoQ เนื่องจากการฟื้นตัวของสินเชื่อยังมีข้อจำกัด โดยเฉพาะสินเชื่อรายย่อยและสินเชื่อ SMEs ท่ามกลางภาระหนี้ครัวเรือนที่อยู่ในระดับสูง ขณะที่รายได้ดอกเบี้ยยังเผชิญแรงกดดันจากการปรับลดอัตราดอกเบี้ยและการแข่งขันด้านสินเชื่อ ส่วนรายได้ค่าธรรมเนียมบางประเภทอาจได้รับผลกระทบจากมาตรการกำกับดูแลของธนาคารแห่งประเทศไทย (ธปท.)
อย่างไรก็ดี ต้นทุนทางการเงินที่ทยอยปรับลดลง ประกอบกับคุณภาพสินทรัพย์ที่เริ่มมีเสถียรภาพมากขึ้น จะช่วยบรรเทาแรงกดดันต่อผลประกอบการ โดยธนาคารที่มีสัดส่วนรายได้จากธุรกิจ Wealth Management และตลาดทุนสูง มีโอกาสรักษาการเติบโตของกำไรได้ดีกว่ากลุ่มคงน้ำหนักลงทุนเป็นกลาง เน้นหุ้นปันผลสูง
อย่างไรก็ตาม หุ้นธนาคารยังมีความน่าสนใจจากอัตราผลตอบแทนเงินปันผลและฐานะเงินกองทุนที่แข็งแกร่ง จึงเหมาะสำหรับการลงทุนเพื่อรับเงินปันผล มากกว่าการคาดหวังผลตอบแทนจากส่วนต่างราคาหุ้นในระดับสูง แนะนำเลือกลงทุนเป็นรายตัว โดยให้น้ำหนักกับธนาคารที่สามารถสร้างการเติบโตของรายได้ค่าธรรมเนียม มีแนวโน้มคุณภาพสินทรัพย์ดีขึ้น และรักษาอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ได้อย่างต่อเนื่อง
“ปัจจัยที่ต้องติดตามในระยะถัดไป ได้แก่ ทิศทางอัตราดอกเบี้ย การฟื้นตัวของสินเชื่อ และแนวโน้มต้นทุนการตั้งสำรองในปี 2570 ซึ่งจะเป็นตัวแปรสำคัญต่อทิศทางกำไรกลุ่มธนาคาร”
นายธีรเศรษฐ์กล่าวด้วยว่า เลือก KKP เป็นหุ้นเด่นของกลุ่มธนาคาร โดยแนะนำ “ซื้อ” ราคาเป้าหมาย 130 บาท จากแนวโน้มผลประกอบการที่แข็งแกร่งกว่ากลุ่ม และได้รับประโยชน์จากการเติบโตของธุรกิจ Wealth Management รวมถึงกิจกรรมในตลาดทุน ซึ่งช่วยชดเชยแรงกดดันด้านรายได้ดอกเบี้ย นอกจากนี้ คุณภาพสินทรัพย์ที่ปรับตัวดีขึ้นยังช่วยสนับสนุนแนวโน้มการลดลงของภาระการตั้งสำรอง ขณะที่อัตราผลตอบแทนเงินปันผลคาดการณ์อยู่ที่ประมาณ 6.6%