
คปภ.เปิดเงื่อนไขประกันภัยพิบัติ 30 ล้านหลังคาเรือน ต้องเป็นบ้านมีคนอยู่จริง คุ้มครองสูงสุด 1 แสนบาท
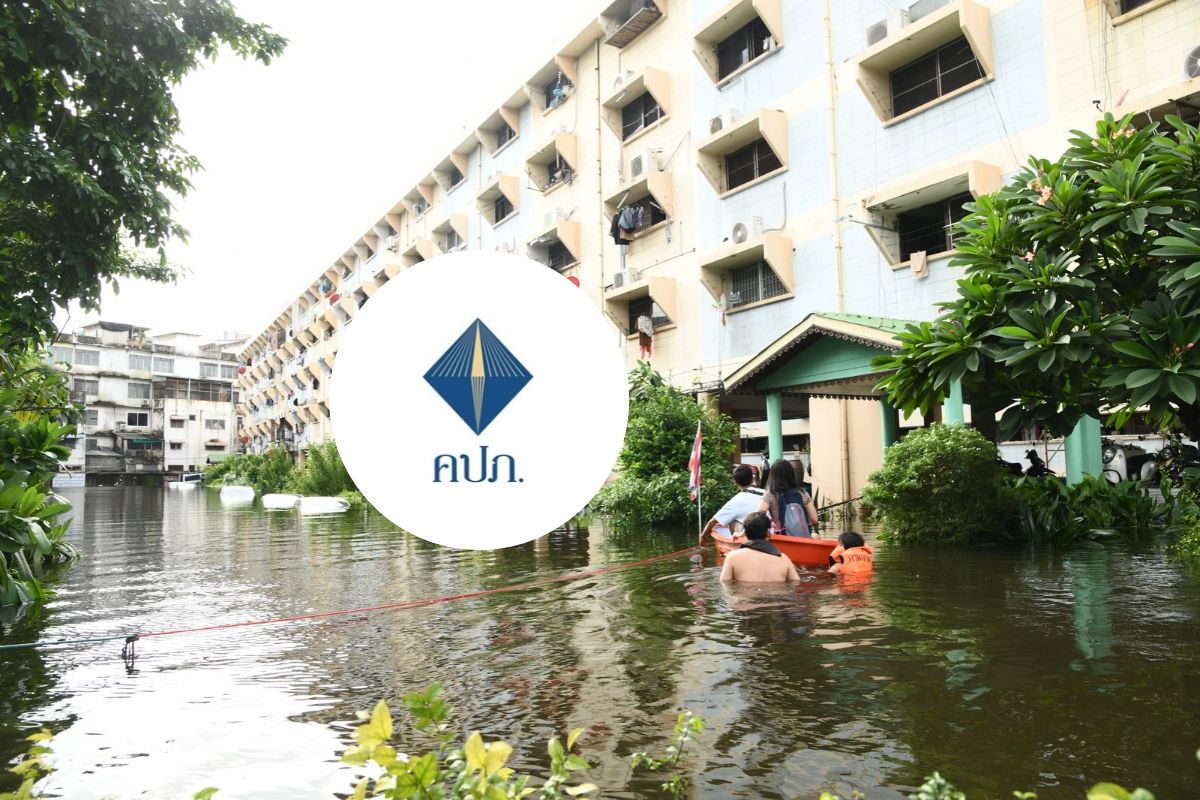
สำนักงาน คปภ. เผย “ประกันภัยพิบัติเพื่อประชาชน” คุ้มครอง 30 ล้านหลังคาเรือน ต้องเป็นที่บ้านหรืออาคารพาณิชย์ที่มีคนอยู่จริง ให้ความคุ้มครองจ่าย 1 หมื่นแรกทันที คุ้มครองสูงสุด 1 แสนบาท คอนโดมิเนียมต้องมีน้ำท่วมขังเกิน 7 วัน ส่วนสำนักงาน-คอนโดมิเนียม-บ้านที่ไม่มีคนอยู่ไม่ได้รับความคุ้มครอง พร้อมชี้ธุรกิจประกันภัยไม่น่าห่วงเกิดวิกฤตเหมือนช่วงโควิด
นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เปิดเผยว่า ตั้งแต่วันที่ 1 ต.ค. 2569 “โครงการประกันภัยพิบัติเพื่อประชาชน” ได้เริ่มให้ความคุ้มครองประชาชนทั่วประเทศครอบคลุมจำนวน 30 ล้านหลังคาเรือน ซึ่งเป็นการเปลี่ยนแนวคิดจัดการภัยพิบัติจากการเยียวยาหลังเกิดเหตุ มาเป็นการบริหารความเสี่ยงล่วงหน้าผ่านระบบประกันภัย โดยรัฐบาลเป็นผู้รับภาระจ่ายเบี้ยประกันภัยให้แก่ประชาชน รองรับความเสียหายจากภัยพิบัติ 3 ประเภท ได้แก่ อุทกภัย วาตภัย และแผ่นดินไหว
สำหรับมีหลักเกณฑ์การจ่ายค่าสินไหมทดแทน ต้องประกาศเป็นเขตภัยพิบัติ โดยผู้ว่าราชการจังหวัด หรือกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) และบ้านเรือนของประชาชนในเขตนั้นได้รับการเดือดร้อนหรือเสียหายจริง แต่หากอยู่ในเขตประกาศ แต่บ้านเรือนไม่ได้รับความเสียหายจะไม่สามารถเคลมได้
โดยขั้นตอนการจ่ายค่าสินไหมเบื้องต้นจ่ายทันที 100% ทั้งอุทกภัยจ่ายค่าสินไหมเบื้องต้น 10,000 บาทแรก กรณีวาตภัยและแผ่นดินไหว จ่ายค่าสินไหมเบื้องต้น 5,000 บาทแรก วงเงินทุนประกันภัยรวมคุ้มครองสูงสุด 100,000 บาทต่อภัย
ส่วนความเสียหายส่วนที่เกินจากค่าสินไหมเบื้องต้น จะมีการลงพื้นที่สำรวจและประเมินเพื่อจ่ายตามมูลค่าความเสียหายที่เกิดขึ้นจริง สำหรับกรณีชดเชยต่อชีวิตและร่างกายจากทั้ง 3 ภัยพิบัติเสียชีวิต จ่ายเงินชดเชยให้แก่ทายาทโดยธรรม 2,000,000 บาทต่อราย กรณีทุพพลภาพถาวร จ่ายเงินชดเชย 200,000 บาทต่อราย
ทางด้านหลักเกณฑ์เงื่อนไขสิ่งปลูกสร้างและทรัพย์สินที่ได้รับความคุ้มครอง จะต้องเป็นที่อยู่อาศัยและมีผู้อยู่อาศัยจริง รวมถึงอาคารพาณิชย์หรือร้านค้าที่มีผู้อยู่อาศัยจริง เช่น ร้านชำที่ชั้นล่างใช้ประกอบกิจการและต้องมีผู้อยู่อาศัยจริง ส่วนห้องชุดหรือคอนโดมิเนียม ชั้นล่างได้รับความคุ้มครองตามปกติเช่นเดียวกับบ้าน
ส่วนห้องชั้น 2 ขึ้นไป จะได้รับความคุ้มครองกรณีเกิดน้ำท่วมล้อมรอบอาคารเป็นเวลา เกิน 7 วัน ขณะที่ขอบเขตทรัพย์สินจะคุ้มครองเฉพาะ ตัวโครงสร้างบ้าน เช่น เสา คาน และผนัง รวมถึงสิ่งติดตั้งตรึงตราที่ยึดติดกับตัวบ้าน เช่น เคาน์เตอร์หรือตู้ที่ติดตั้งถาวร ส่วนที่ไม่คุ้มครองคือ อาคารสำนักงาน หรือสถานที่ทำงาน รวมถึงบ้านและคอนโดมิเนียม ที่ไม่มีผู้อยู่อาศัยจริง ส่วนเฟอร์นิเจอร์และเครื่องใช้ไฟฟ้า ไม่อยู่ในความคุ้มครอง
“กรณีไม่มีเลขที่บ้าน หรือไม่มีทะเบียนบ้าน ก่อนหน้านี้รัฐบาลได้สั่งการให้กรมการปกครอง กระทรวงมหาดไทย เร่งลงพื้นที่สำรวจและจัดทำทะเบียนออกเลขที่บ้านให้ประชาชนทั่วประเทศแล้วกว่า 30.4 ล้านหลังคาเรือน รวมถึงภาคธุรกิจประกันภัยยังได้ขยายกรอบความยืดหยุ่นตัวเลขยึดหยุ่นไว้อีกประมาณ 5% รองรับกรณีบ้านที่อยู่ระหว่างการขอจดเลขที่บ้านใหม่ หรือบ้านตกสำรวจ
แต่สิ่งสำคัญของการพิจารณาความคุ้มครองคือ ต้องเป็นที่อยู่อาศัยที่มีผู้อยู่อาศัยจริง แม้เป็นบ้านที่อยู่ในพื้นที่ประสบภัยแต่ไม่ถูกน้ำท่วมก็ไม่เข้าเกณฑ์ ส่วนตึกแถวที่เปิดกิจการด้านล่าง แต่ชั้นบนมีการพักอาศัยจริงก็เข้าเกณฑ์”
ขณะเดียวกันทางสมาคมประกันวินาศภัยไทยได้พัฒนาแพลตฟอร์ม “กันยา” เปิดให้ประชาชนสามารถถ่ายภาพความเสียหายและแจ้งเคลมผ่านระบบออนไลน์ได้อย่างสะดวก รวมถึงมีการใช้เทคโนโลยีภาพถ่ายดาวเทียม มาช่วยยืนยันพิกัดและประเมินระดับความเสียหายที่เกิดขึ้นได้ ส่วนระยะเวลาการจ่ายเงิน หากส่งเอกสารหลักฐานครบถ้วน บริษัทประกันภัยจะดำเนินการจ่ายเงินสินไหมทดแทนให้ภายใน 15 วัน และใช้ช่องทางชำระเงินจะโอนเงินผ่านระบบพร้อมเพย์ (PromptPay) หรือหากกรณีโทรศัพท์สูญหาย ก็จะมีขั้นตอนจ่ายเงินให้แก่ประชาชนให้สำเร็จ
สำหรับ “โครงการประกันภัยพิบัติเพื่อประชาชน” ได้ให้ความคุ้มครองครอบคลุมเฉพาะ “ภัยใหม่” ที่เกิดขึ้นหลังตั้งแต่ 1 ต.ค. 2569-1 ต.ค. 2570 (เวลาสิ้นสุด 16.30 น.) สำหรับเหตุการณ์น้ำท่วมในหลายพื้นที่ของประเทศ เกิดขึ้นก่อนวันที่ 1 ต.ค. จะใช้กลไกการเยียวยาของกรมป้องกันและบรรเทาสาธารณภัย (ปภ.) ร่วมกับภาครัฐตามเดิม และบริษัทประกันภัยต่าง ๆ
นอกจากนี้การเร่งรัดให้ความช่วยเหลือประชาชนที่ประสบปัญหาน้ำท่วมนั้น โดยในปัจจุบันมีศูนย์ประสานงานรับเรื่องเดิมของสำนักงาน คปภ. ที่มีอยู่แล้ว แต่ทาง สำนักงาน คปภ. ได้ร่วมกับสมาคมประกันวินาศภัยไทย และบริษัทประกันภัยกว่า 10 แห่ง ในการจัดตั้ง ศูนย์ประสานงานช่วยเหลือประชาชน เพิ่มเติมขึ้นมาใหม่ที่กระทรวงการคลัง เพื่ออำนวยความสะดวกให้แก่ประชาชนอีกทาง
อย่างไรก็ตามที่มีความกังวลว่าประกันภัยพิบัติอาจเกิดปัญหาซ้ำรอยกรณีประกันภัยโควิด ที่มี “เจอ จ่าย จบ” นายชูฉัตร กล่าวว่า ภาคธุรกิจประกันภัยมีการบริหารและกระจายความเสี่ยง โดยมีการประกันภัยต่อ (Reinsurance) ไปในต่างประเทศ และมีการสำรวจความเสี่ยงของบริษัทอยู่ตลอดเวลา ส่วนกรณีประกันภัยโควิดนั้น ยังไม่ขอให้รายละเอียด เนื่องจากปัจจุบันมีการฟ้องร้องและอยู่ระหว่างกระบวนการทางกฎหมาย