
ธปท.ชี้สินเชื่อรวม Q3 เพิ่มขึ้น 4% แรงหนุนธุรกิจรายใหญ่ รับ SME ยังน่าห่วงติดลบ 17 ไตรมาส
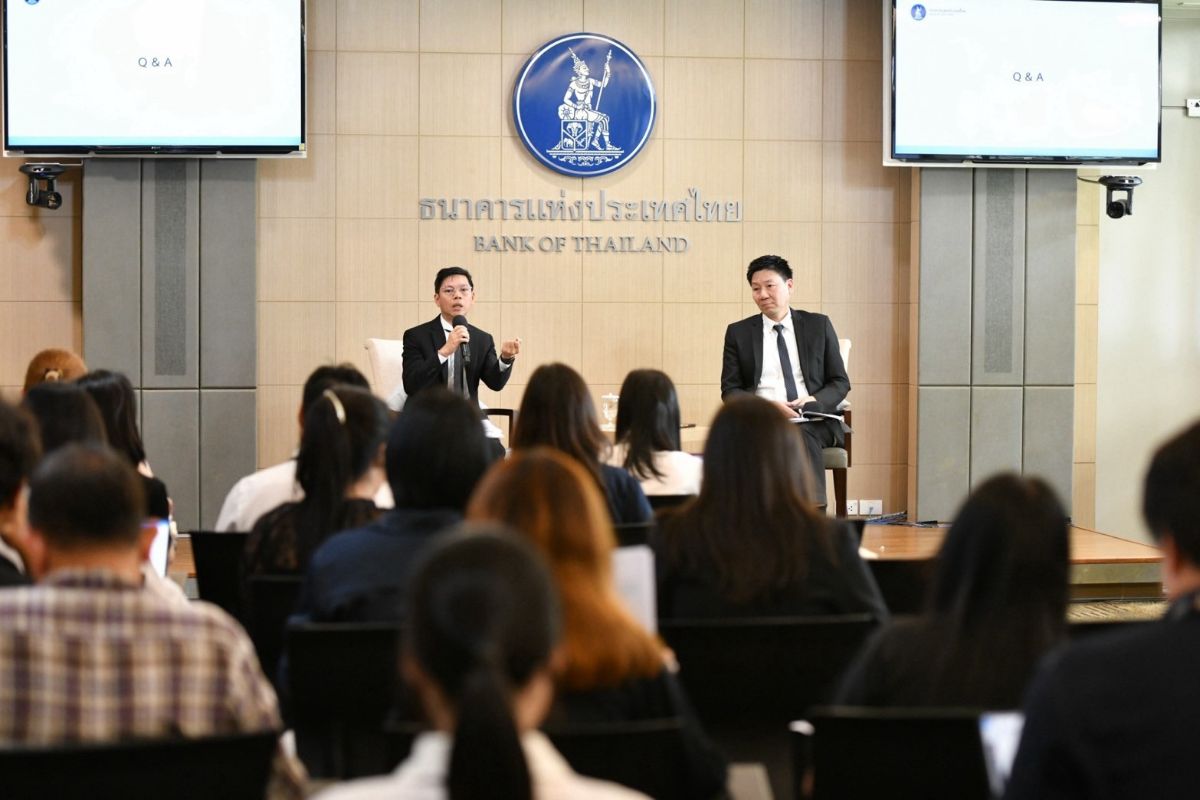
แบงก์ชาติเผยภาพรวมธนาคารพาณิชย์ Q3/69 สินเชื่อในระบบขยายตัว 4% แรงหนุนจากรายใหญ่ลงทุนต่อเนื่องเกี่ยวกับ AI พุ่งแรง 78% ส่วนสินเชื่อ SME ติดลบ 4.2% ยังอยู่ในภาวะติดลบต่อเนื่อง 17 ไตรมาส จับตาหนี้บริโภคเพิ่ม กลุ่มครัวเรือนรายได้น้อยเผชิญความไม่แน่นอนของรายได้และค่าครองชีพ กระทบความสามารถในการชำระหนี้
นายสมชาย เลิศลาภวศิน ผู้ช่วยผู้ว่าการ สายกำกับสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยในงาน แถลงข่าวสรุปภาพรวมธนาคารพาณิชย์ ไตรมาส 3 ปี 2569 ว่า ภาพรวมสินเชื่อของธนาคารพาณิชย์ ในไตรมาส 3 ปี 2569 ขยายตัว 4% จากช่วงเดียวกันของปีก่อน ซึ่งเป็นการขยายตัวสูงสุด นับตั้งแต่ช่วงไตรมาสที่ 4 ของปี 2568 ที่อยู่ในภาวะทรงตัว
แรงหนุนสำคัญมาจากสินเชื่อขนาดใหญ่เป็นหลักที่มีการขยายตัว 10.4% ต่อเนื่องจากไตรมาสก่อนหน้า ซึ่งมาจากกรลงทุนใหม่ทางด้านเทคโนโลยีทางด้านเอไอ ส่วนสินเชื่อเอสเอ็มอีและรายย่อยยังหดตัวจากการฟื้นตัวของเศรษฐกิจที่ไม่ทั่วถึง ซึ่งสินเชื่อเอสเอ็มอีติดลบ 4.2% ซึ่งเป็นการติดลบต่อเนื่องในไตรมาสที่ 17 นับตั้งแต่ไตรมาสที่ 3 ปี 2565
สำหรับสินเชื่อเพื่อการบริโภคหดตัวลง 0.5% ซึ่งในแต่ละกลุ่มแบ่งกลุ่ม สินเชื่อเช่าซื้อ ติดลบ 6.2% สินเชื่อส่วนบุคคล ขยายตัว 0.5% สินเชื่อที่อยู่อาศัย ขยายตัว 0.6% ส่วนสินเชื่อบัตรเครดิต ขยายตัว 1.8% ทั้งหมดสะท้อนภาพการฟื้นตัวของเศรษฐกิจแบบไม่ทั่วถึง (K-shaped recovery) ในกลุ่ม K ขาขนและ K ขาล่าง
ขณะที่คุณภาพสินเชื่อโดยรวมค่อนข้างทรงตัว โดยเอ็นพีแอล (Stage3) อยู่ที่ 535.2 พันล้านบาท คิดเป็นสัดส่วนเอ็นพีแอลต่อสินเชื่อรวมที่ 2.82% ทรงตัวจากไตรมาสก่อนหน้า ซึ่งแบ่งแต่ละกลุ่มจะเป็น SME อยู่ที่ 9.10% เพิ่มขึ้นจากไตรมาสก่อนหน้าอยู่ที่ 8.91% กลุ่มเพื่ออุปโภคบริโภคอยู่ที่ 3.27% จากไตรมาสก่อนหน้าอยู่ที่ 3.19% ขณะที่ธุรกิจขนาดใหญ่ อยู่ที่ 1.34% ปรับลดลง จากไตรมาสก่อนหน้าอยู่ที่ 1.38%
ทางด้านหนี้ Stage 2 หรือสินเชื่อกล่าวถึงเป็นพิเศษ (Special Mention: SM) คือ กลุ่มลูกหนี้ที่มีความเสี่ยงด้านเครดิตเพิ่มขึ้นอย่างมีนัยสำคัญ ปรับลดลงมาอยู่ที่ 6.68% จากไตรมาสก่อนหน้า อยู่ที่ 6.77% มาจากการชำระหนี้คืนของธุรกิจขนาดใหญ่
ส่วนภาพรวมหนี้เอสเอ็มอีใน Stage2 ปรับเพิ่มขึ้นจากฐานสินเชื่อที่หดตัว อยู่ที่ 15.70% จากไตรมาสก่อนหน้าอยู่ที่ 15.65% อีกทั้งมาจากภาพรวมที่ลดลงมาจากปรับชั้นดีขึ้นของลูกหนี้ที่เคยถูกจัดชั้นคุณภาพและลูกหนี้ที่กลับมาชำระหนี้ได้ ส่วนอัตราการไหลของเอ็นพีแอลชะลอลง ส่วนหนึ่งมาจากการช่วยเหลือลูกค้าของธนาคารพาณิชย์ที่ปรับโครงสร้างหนี้เชิงป้องกันอย่างต่อเนื่อง
“มองไปข้างหน้า การฟื้นตัวของเศรษฐกิจไทยที่ไม่ทั่วถึง เป็นปัจจัยกดดันความสามารถชำระหนี้ โดยเฉพาะกลุ่มลูกหนี้เอสเอ็มอี ที่มีปัญหาความสามารถในการแข่งขันและเปราะบางอยู่เดิม รวมถึงภาคครัวเรือนที่เผชิญความผันผวนของรายได้และค่าครองชีพสูงขึ้น จึงต้องติดตามอย่างใกล้ชิดต่อไป”
นายสุโชติ เปี่ยมชล ผู้อำนวยการอาวุโส ฝ่ายตรวจสอบแบบจำลอง และวิเคราะห์ความเสี่ยงสถาบันการเงิน กล่าวเสริมว่า เมื่อประเมินภาพรวมสินเชื่อรายใหญ่ ที่เกี่ยวข้องกับการลงทุนเทคโนโลยีปัญญาประดิษฐ์ ขยายตัวถึง 78% และกลุ่มอื่น ๆ ทั้งภาคการผลิต การท่องเที่ยว และกลุ่มอื่น ๆ มาจากธุรกิจที่แข็งแรง และต้องการเงินทุนหมุนเวียนเพิ่มขึ้นตามต้นทุนสูงขึ้น
สำหรับเอสเอ็มอีเมื่อประเมินภาพรวมยังหดตัวต่อเนื่องในเกือบทุกสาขาธุรกิจ ทั้งสินเชื่อเพื่อการค้า การท่องเที่ยว ก่อสร้างและกลุ่มที่เกี่ยวข้องกับก่อสร้าง ยกเว้นธุรกิจที่เกี่ยวข้องกับเอไอ มีการขยายตัวประมาณ 3.1%
ทางด้านสินเชื่อส่วนบุคคลที่ปรับเพิ่มขึ้นนั้น เนื่องจากกลุ่มที่ประสบความไม่แน่นอนของรายได้และค่าครองชีพทำให้ความสามารถในการชำระหนี้ของภาคครัวเรือนลดลง โดยในภาพรวมหนี้ภาคครัวเรือน ในช่วงไตรมาสสองของปีนี้ ขยายตัวเล็กน้อยที่ 0.6% จากปีก่อนหน้านี้ มาอยู่ที่ 16.4 ล้านล้านบาท แต่ในภาพรวมหนี้ครัวเรือยต่อจีดีพีปรับลดลงจาก จีดีพีที่ขยายตัวตามเศรษฐกิจที่มีการขยายตัว
“หนี้ครัวเรือนขยายตัวเล็กน้อย จากสินเชื่อส่วนบุคคลของครัวเรือนรายได้น้อยเป็นสำคัญ ซึ่งกลุ่มที่ได้รับผลกระทบจากค่าครองชีพสูงขึ้นและรายได้เติบโตช้าลง”
ทางด้านกำไรของธนาคารพาณิชย์ ที่รวมบริษัทจดทะเบียนโดยรวมในไตรมาส 3/2569 ปรับลดลงจากไตรมาสเดียวกันของปีก่อน 9.0% และลดลงประมาณ 0.3% จากไตรมาสเดียวกันของปีก่อน ขณะที่กำไรสุทธิเฉพาะพาณิชย์ในช่วงไตรมาส 3/2569 ปรับลดลง 16.9% จากไตรมาสก่อนหน้า ส่วนกำไรสะสม 9 เดือนของธนาคารพาณิชย์โดยรวม ปรับลดลง 2.2% จากเดียวกันของปีก่อน เนื่องจากความสามารถในการทำกำไรที่ย่อลง รายได้จากดอกเบี้ยปรับลดลงจากวัฏจักรดอกเบี้ยขาลง แม้ว่ารายได้จากดอกเบี้ยจะมีทิศทางที่เพิ่มขึ้นแต่ก็หดตัวลงจากช่วงเดียวกันของปีก่อน