
‘วิทัย’ลุยต่อบทบาทใหม่ธปท. สกัดทุนเทา-คุมน็อนแบงก์
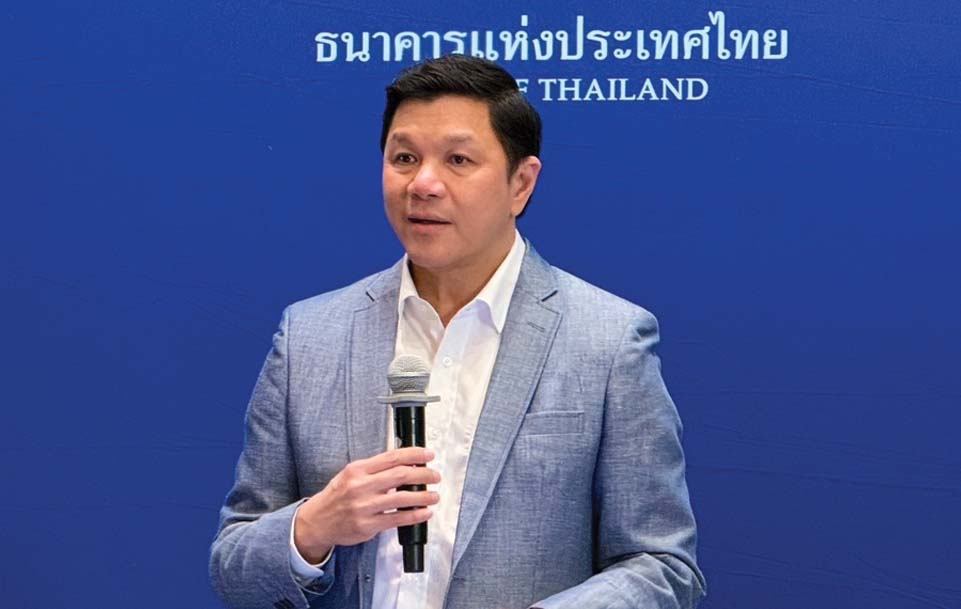
“วิทัย รัตนากร” เปิดผลงานครบ 1 ปีนั่งเก้าอี้ผู้ว่าฯแบงก์ชาติ ปรับยุทธศาสตร์ขยายบทบาทรักษาเสถียรภาพควบคู่ดูแลเศรษฐกิจ มุ่งแก้โจทย์ปัญหาเชิงโครงสร้างการเงิน โจทย์ใหญ่ “รายได้โตน้อยกว่ารายจ่าย” ลุยออก 18 มาตรการการเงินเฉพาะจุด ผ่านการกำกับสถาบันการเงิน-ยกระดับสกัดเงินเทา ประกาศ 3 ภารกิจใหญ่ปีที่ 2 แก้หนี้ครัวเรือนระดับบุคคล-ปรับโครงสร้างใหญ่ ธปท. ตั้งรองผู้ว่าฯกำกับน็อนแบงก์กว่า 3,000 รายทั่วประเทศ ครอบคลุมใบอนุญาต 24 ประเภท ประเดิมจัดระเบียบ “ร้านแลกเงิน” ปิดช่องโหว่ฟอกเงิน จ่อเพิกถอนไลเซ่นส์นับร้อยแห่ง
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยในโอกาสทำงานครบ 1 ปีว่า ช่วง 1 ปีที่ผ่านมา ธปท.ได้ปรับเปลี่ยนยุทธศาสตร์และวางตำแหน่งขององค์กรอย่างชัดเจน จากที่มุ่งเน้นการดูแลเสถียรภาพเศรษฐกิจมหภาคเป็นหลัก ได้ให้ความสำคัญกับการประคับประคองและฟื้นฟูเศรษฐกิจให้กลับมาเติบโตในระดับที่เหมาะสมควบคู่กันไป จากการที่บริบทเศรษฐกิจไทยในปัจจุบันเปลี่ยนแปลงไปอย่างมาก ในอดีตเศรษฐกิจไทยเคยเติบโตเฉลี่ย 5-6% แต่หลังโควิด-19 เศรษฐกิจไทยชะลอตัวลงระดับ 2-3% โดยปีนี้คาดจะเติบโต 2.4% และปีหน้าในระดับใกล้เคียง
รายได้โตน้อยกว่ารายจ่าย
ผู้ว่าฯ ธปท.กล่าวว่า เมื่ออัตราขยายตัวทางด้านเศรษฐกิจที่แท้จริง (Real GDP) โตต่ำเพียง 2% และอัตราเงินเฟ้อต่ำกว่า 1% ซึ่งทำให้ Nominal GDP เพิ่มขึ้นน้อยมาก หรือน้อยกว่ารายจ่ายจริง ส่งผลให้เงินไม่พอใช้ ทั้งในระดับประชาชนและเอสเอ็มอี ซึ่งอาจนำไปสู่ปัญหาเชิงโครงสร้าง กลายเป็นหนี้เสีย (NPLs) มีการปิดตัวของธุรกิจ และการสูญเสียกำลังซื้อของประเทศ
ดังนั้น ธปท.จะทำหน้าที่ประคับประคองให้เศรษฐกิจกลับมาเติบโตในระดับที่ควรจะเป็น และเข้าไปแก้ไขปัญหาเชิงโครงสร้างทางการเงิน ผ่าน 2 บทบาทหลัก คือ 1. นโยบายการเงิน (Monetary Policy) และ 2. การกำกับดูแลสถาบันการเงิน (Financial Supervision) เพื่อออกมาตรการการเงินเฉพาะจุดเข้าไปแก้ปัญหาโครงสร้าง
ธปท. ยังคงรักษา 3 เสาหลักเสถียรภาพไว้อย่างมั่นคง ได้แก่ เสถียรภาพด้านราคา เสถียรภาพระบบสถาบันการเงิน ที่มีทุนสำรอง และสภาพคล่องแข็งแกร่ง และเสถียรภาพระบบการชำระเงิน แต่จากที่เศรษฐกิจโตต่ำเกินไป ถ้าปล่อยให้รายได้ครัวเรือน รายได้ธุรกิจไม่เพียงพอกับรายจ่าย จะกลายเป็น NPL ธุรกิจปิดตัว คนจะใช้หนี้ไม่ได้ ประเทศจะไม่มีกำลังซื้อ จะมีปัญหาเป็นวงจรแบบนี้แน่นอน
“เราได้ปรับบทบาท ธปท. ให้สอดคล้องกับบริบทและความเสี่ยงที่เปลี่ยนแปลงไป ผมทำตามวิสัยทัศน์ที่นำเสนอไว้ตอนสรรหา และทำตามแผนงานที่ขออนุมัติบอร์ดไว้ ผมเข้ามาด้วยเจตนาที่จะช่วยให้เศรษฐกิจดีขึ้น การรักษาเสถียรภาพเป็นเรื่องสำคัญก็จริงแต่เศรษฐกิจก็ต้องดีขึ้นด้วย เราจะโตแค่ 2% อยู่อย่างนี้ไม่ได้”
ผ่อนคลายลดดอกเบี้ย 2 ครั้ง
ผู้ว่าฯ แบงก์ชาติกล่าวว่า การทำงานของ ธปท.ตลอด 1 ปีที่ผ่านมาทำงานร่วมกับกระทรวงการคลัง และรัฐมนตรีว่าการกระทรวงการคลังอย่างใกล้ชิด เสริมกำลังในการแก้ไขปัญหาไปในทิศทางเดียวกัน ไม่เคยทะเลาะกัน
สำหรับด้านนโยบายการเงิน ธปท. ได้ดำเนินมาตรการสำคัญ 3 ด้านหลัก ทั้งการผ่อนคลายอัตราดอกเบี้ยนโยบาย โดยปรับลดอัตราดอกเบี้ยนโยบายลง 2 ครั้ง ในช่วงเดือน ธ.ค. 2568 และเดือน ก.พ. 2569 ก่อนเกิดสงครามตะวันออกกลาง 1 สัปดาห์ จากระดับ 1.50% เหลือ 1.00% ส่งผลให้อัตราดอกเบี้ยนโยบายของไทยต่ำเป็นอันดับ 2 ของโลก รองจากสวิตเซอร์แลนด์
ทั้งปรับวิธีบริหารจัดการค่าเงินบาทให้ยืดหยุ่นและแอ็กทีฟมากขึ้น รวมถึงมีมาตรการลดแรงกดดันจากการแข็งค่าของเงินบาทอย่างต่อเนื่อง เช่น การกำกับดูแลธุรกรรมซื้อขายทองคำบนแพลตฟอร์ม การโอนเงิน และการซื้อขายแลกเปลี่ยนเงินดอลลาร์ เพื่อช่วยลดการเก็งกำไรและทำให้ความผันผวนลดลง ส่งผลให้เงินบาทปรับอ่อนค่าลงประมาณ 6.6% – 7% ปัจจุบันอยู่ที่ระดับประมาณ 33.7 บาทต่อดอลลาร์ ช่วยสนับสนุนภาคการส่งออกและการเติบโตทางเศรษฐกิจ
ทำแล้ว 18 มาตรการแก้เฉพาะจุด
นายวิทัยกล่าวว่า ช่วง 1 ปีที่เข้ามาทำหน้าที่ได้ผลักดันมาตรการการเงินเฉพาะจุด ผ่านการกำกับสถาบันการเงินรวม 18 มาตรการ เพื่อแก้ไขปัญหาเชิงโครงสร้าง 4 ด้านหลัก คือ 1. แก้หนี้ครัวเรือนและเอสเอ็มอี ได้แก่ โครงการ “ปิดหนี้ไว ไปต่อได้” ร่วมมือกับบริษัท บริหารสินทรัพย์สุขุมวิท (SAM) ปรับโครงสร้างเป็น Social AMC ช่วยเหลือลูกหนี้รายย่อยที่เป็น NPL ยอดหนี้ต่ำกว่า 100,000 บาท ซึ่งช่วยไปแล้วประมาณ 182,000 บัญชี จากเป้าหมาย 200,000 บัญชีในปีนี้ และตั้งเป้า 300,000 บัญชีในปีหน้า
รวมถึงขยายมาตรการ “อัตราผ่อนชำระขั้นต่ำ” บัตรเครดิตที่ 8% เพื่อป้องกันไม่ให้ลูกหนี้ตกชั้นเป็น NPL ช่วยคงสภาพคล่องให้ประชาชนราว 2 ล้านบัญชี รวมถึงการขยายเวลาชำระค่างวดและโอนทรัพย์ชำระหนี้ ในโครงการคุณสู้ เราช่วย เพื่อไม่ให้ทรัพย์ของเอสเอ็มอีและรายใหญ่เกิดปัญหาถูกยึด
“ตอนนี้การเข้าถึงสินเชื่อของเอสเอ็มอีติดลบต่อเนื่อง 17 ไตรมาสแล้ว ต้องทำต่อ ก็หวังว่าทุกหน่วยงานจะช่วยกันด้วย อย่าให้แบงก์ชาติทำคนเดียว เราก็มีขีดความสามารถและอำนาจจำกัด”
2. การเข้าถึงสินเชื่อของเอสเอ็มอี โครงการ “SMEs Credit Boost” เป็นการสร้างกลไกค้ำประกันสินเชื่อใหม่ ซึ่งช่วยอนุมัติสินเชื่อได้แล้ว 80,000 ล้านบาท และ “SMEs Secure Plus” มาตรการสินเชื่อโดยใช้ที่ดินเป็นหลักประกัน ซึ่งขณะนี้ปล่อยไปได้ประมาณ 5,000 ล้านบาท
3.การสร้างความเป็นธรรมทางการเงิน (Fairness) ลดค่าธรรมเนียมธนาคาร 19 รายการ ซึ่งได้เจรจาลดและยกเลิกค่าธรรมเนียมที่ซ้ำซ้อน ช่วยลดภาระค่าใช้จ่ายลูกค้ารายย่อยและเอสเอ็มอีได้ประมาณ 8,000 ล้านบาทต่อปี
ลุยสกัดเงินเทา-ธุรกิจลดชัดเจน
4.การสกัดกั้นเงินเทา คอร์รัปชั่น และการฟอกเงินผ่านระบบการเงิน โดยจำกัดการถอนเงินสดก้อนใหญ่เกิน 5 ล้านบาท มีผลตั้งแต่วันที่ 1 เม.ย. ส่งผลให้ยอดถอนเงินสดก้อนใหญ่ลดลงทันที 50% – 57% และจำกัดการฝากเงินสดก้อนใหญ่มากกว่า 5 ล้านบาท ต้องชี้แจงที่มาของเงิน รวมถึงคุมการถอนทองคำแท่งผ่านแอป กำหนดวงเงินซื้อขายทองคำออนไลน์ไม่เกิน 50 ล้านบาท/วัน และให้รายงานการถอนทองคำแท่งตั้งแต่ 2 กิโลกรัมขึ้นไป ส่งผลให้ยอดถอนทองคำแท่งลดลงถึง 80% – 85%
นอกจากนี้ ธปท. ได้ดำเนินการควบคุมธุรกรรมร้านรับแลกเปลี่ยนเงินตราต่างประเทศ (Money Changer) โดยจำกัดการซื้อขายธนบัตรเงินตราต่างประเทศ (FX) ผ่านร้านแลกเงินไม่เกิน 800,000 บาทต่อรายต่อวัน และร่วมกับสำนักงานคณะกรรมการป้องกันและปราบปรามการฟอกเงิน (ปปง.) กำหนดรูปแบบธุรกรรมต้องสงสัย 24 รูปแบบ (24 Patterns) เพื่อให้สถาบันการเงินมีแนวทางตรวจสอบธุรกรรมที่เข้าข่ายผิดปกติ เช่น การโอนเงินเข้าบัญชีในช่วงกลางคืน ซึ่งอาจเกี่ยวข้องกับการพนันออนไลน์
พร้อมยกระดับระบบตรวจสอบลูกค้าและธุรกรรม โดยใช้ระบบ CDD/EDD และยกระดับ KYM (Know Your Merchant) สำหรับร้านค้าที่ให้บริการผ่านระบบ e-Payment เพื่อสกัดกั้นบัญชีม้าและธุรกรรมที่เกี่ยวข้องกับเว็บพนัน และร่วมกับสำนักงาน ก.ล.ต. ตรวจสอบธุรกรรมซื้อขาย USDT ที่มีมูลค่าสูงผิดปกติอีกด้วย
สำหรับงานที่เพิ่งจบไปคือ ธปท. ได้ร่วมจัดทำ Bangkok Blueprint กับกองทุนการเงินระหว่างประเทศ (IMF) และธนาคารโลก (World Bank) เผยแพร่ในงานประชุม IMF-World Bank ซึ่งจะเป็นจุดยึดโยงกับประเทศไทยต่อเนื่องไปอีกหลายปี
จับตาซื้อวิลล่าหรูด้วยเงินสด
ผู้ว่าการ ธปท. กล่าวว่า การแก้ปัญหาเงินเทาและการฟอกเงินจะต้องดำเนินการต่อเนื่อง โดยปีหน้าจะขยายต่อและเข้มแข็งมากขึ้น เพราะผู้กระทำผิดอาจเปลี่ยนวิธีการและช่องทางในการเคลื่อนย้ายเงิน
อย่างไรก็ดีการแก้ปัญหาเงินเทาไม่ได้จำกัดอยู่เฉพาะธุรกรรมในระบบธนาคาร แต่ต้องตามเส้นทางการเงินที่นำไปใช้ซื้อสินทรัพย์ประเภทต่าง ๆ ด้วย เช่น ทองคำ เงินตราต่างประเทศ (FX) สินทรัพย์ดิจิทัลอย่าง USDT ตลอดจนการซื้ออสังหาริมทรัพย์และวิลล่าด้วยเงินสด
นายวิทัยกล่าวว่า การซื้ออสังหาฯ ด้วยเงินสดจำนวนมากเป็นอีกช่องทางที่ต้องติดตาม ตรงนี้ ธปท. อาจไม่มีอำนาจโดยตรงในการห้ามบริษัทอสังหาฯ ขาย แต่กำลังพิจารณาว่าจะสามารถกำหนดมาตรการกับธนาคารในกรณีที่นำเงินมาฝากได้หรือไม่ คือต่อไปใครขนเงินใส่รถกระบะไปซื้อวิลล่าที่ภูเก็ต 100 ล้าน 200 ล้าน ธปท.อาจห้ามแบงก์ไม่ให้รับฝากเงินลักษณะนี้ได้หรือไม่
“หน้าที่ของเราไม่ใช่ไปจับ หรือค้นหาว่าใครคอร์รัปชั่น แต่หน้าที่ของเราคือทำให้ระบบการเงินไม่เอื้อต่อการทำธุรกรรมเงินเทาและการคอร์รัปชั่น และทำให้เงินเทาหรือเงินจากการคอร์รัปชั่นที่ผ่านระบบการเงินมีต้นทุนสูงขึ้นและทำได้ยากขึ้น นี่คือสิ่งที่เราอยากทำ”
3 เป้าหมายใหญ่แผนปีที่ 2
ผู้ว่าฯ ธปท. กล่าวว่า แผนงานในปี 2570 จะมุ่งเน้นแก้ปัญหาเชิงโครงสร้างต่อเนื่อง 3 ประเด็นหลัก ได้แก่ 1.ปัญหาหนี้ครัวเรือนแบบเน้นระดับบุคคล โดยปัจจุบันหนี้ครัวเรือนต่อ GDP ลดลงจากระดับสูงสุดที่ประมาณ 95% มาอยู่ที่ 85.9% แต่การลดลงนี้เป็นผลมาจากฐาน GDP และ Nominal GDP ที่ขยายตัวขึ้น ไม่ได้หมายความว่าประชาชนมีชีวิตความเป็นอยู่ดีขึ้นจริง
ดังนั้นในปี 2570 แบงก์ชาติจะไม่สนใจแค่ตัวเลขสัดส่วนหนี้ต่อ GDP ลดลง แต่จะลงลึกแก้ปัญหาในระดับปัจเจกบุคคล อย่างกรณีบัตรเครดิต พบปัญหาประชาชนจำนวนมากจ่ายค่างวดขั้นต่ำที่ 8% หรือ 10% ทุกเดือน ถือเป็นลูกหนี้ประวัติดี ทำให้ประชาชนต้องใช้เวลานานถึง 4-5 ปีกว่าจะชำระหนี้หมด ดังนั้น ธปท. จะหาแนวทางช่วยเหลือให้ลูกหนี้กลุ่มนี้สามารถแปลงหนี้บัตรเครดิตเป็นสินเชื่อระยะยาว อัตราดอกเบี้ยต่ำลง เพื่อให้สามารถปิดจบหนี้ได้จริง
รื้อเพดานดอกเบี้ยสินเชื่อ
นายวิทัยอธิบายว่า ประเด็นต่อมาคือปัญหาประชาชนและผู้ค้ำประกันจำนวนมาก ถูกจัดเป็นประวัติเสียในเครดิตบูโร (NCB) จากการค้างชำระค่างวดหรือดอกเบี้ยเล็กน้อย เช่น หลักร้อย หรือหลักพันบาท เรียกว่าเศษหนี้ ซึ่งเกิดขึ้นโดยไม่รู้ตัว แต่กลับถูกตัดสิทธิทางการเงิน ไม่สามารถเข้าถึงระบบสินเชื่อได้ โดยจะออกมาตรการเฉพาะปลดล็อกลูกหนี้ที่ติดประวัติเสียจากเศษหนี้เหล่านี้ ให้กลับเข้าสู่ระบบการเงินได้
นอกจากนี้จะมีการพิจารณาทบทวนเพดานดอกเบี้ยสินเชื่อบางประเภทที่เคยกำหนดไว้ในอดีต ว่ายังมีความเหมาะสมกับโครงสร้างต้นทุนของผู้ประกอบการในปัจจุบันหรือไม่ รวมถึงออกกลไกเฉพาะจุดเพื่อลดภาระของผู้ค้ำประกันและลูกหนี้ที่ติดกับดักหนี้เรื้อรัง
ดันโปรเจ็กต์แลกเปลี่ยนข้อมูล
2.ยกระดับระบบสินเชื่อเอสเอ็มอี 4 ด้าน เนื่องจากปัจจุบันเอสเอ็มอีที่มีคุณภาพและมีประสิทธิภาพสามารถเข้าถึงสินเชื่อในระบบได้เพียง 21% ขณะที่ยอดสินเชื่อเอสเอ็มอีติดลบต่อเนื่องถึง 17 ไตรมาส ธปท. จึงตั้ง KPI ร่วมกันในปี 2570 ในการผลักดันยอดสินเชื่อใหม่แก่เอสเอ็มอีที่มีคุณภาพให้ได้ปีละ 100,000 ล้านบาท และให้ได้ 500,000 ล้านบาท ภายใน 5 ปี
โดยจะมีการทำ SMEs Credit Portal คาดจะเริ่ม ม.ค. 2570 พัฒนาเป็นลักษณะ Marketplace เชื่อมระหว่างผู้กู้เอสเอ็มอี และสถาบันการเงิน โดยหากธนาคารเดิมไม่ปล่อยสินเชื่อเอสเอ็มอี หรือเสนอคิดดอกเบี้ยแพง แบงก์อื่นใน Portal สามารถเข้ามาเสนอเงื่อนไขที่ดีกว่าได้
นอกจากนี้จะมีเรื่อง Alternative Data Exchange หรือ Data Exchange Project เป็นความร่วมมือระหว่าง ธปท. กระทรวงการคลัง และสมาคมธนาคารไทย (TBA) ในการนำข้อมูลทางเลือกมาพิจารณาสินเชื่อ เช่น ค่าน้ำ ค่าไฟ ยอดขายบนแพลตฟอร์ม มาใช้ประเมินรายได้และความสามารถในการชำระหนี้ของกลุ่มพ่อค้า แม่ค้า และผู้ไม่มีรายได้ประจำ
ปรับโครงสร้างกำกับน็อนแบงก์
ผู้ว่าฯ วิทัยกล่าวว่า สำหรับโจทย์ที่ 3 ของปีหน้า คือ ยกเครื่องกำกับดูแล Non-Bank ทั้งระบบกว่า 3,000 ราย ครอบคลุม 24 ประเภทใบอนุญาต เข้ามาอยู่ภายใต้การกำกับ โดย ธปท. ได้ปรับโครงสร้างองค์กรครั้งใหญ่เพื่อรองรับภารกิจใหม่ เนื่องจากโครงสร้างเดิมตั้งแต่ปี 2540 เน้นตรวจเฉพาะสถาบันการเงินที่รับฝากเงินกับธนาคารพาณิชย์ ขณะที่กลุ่ม Non-Bank กระจัดกระจายอยู่ตามหลายฝ่ายงาน
“โครงสร้างใหม่แบงก์ชาติจะยุบรองผู้ว่าฯ ด้านบริหาร แล้วตั้งรองผู้ว่าฯ ด้าน Non-Bank เป็นสายงานใหม่”
สำหรับธุรกิจ Non-Bank ที่จะถูกยกเครื่องกำกับดูแลมีทั้ง 1. ธุรกิจสินเชื่อที่ไม่ใช่ธนาคารพาณิชย์จำนวน 823 ราย ภายใต้ใบอนุญาต 5 ประเภท และเตรียมเพิ่มประเภทที่ 6 คือ ซื้อก่อนจ่ายทีหลัง (Buy Now, Pay Later: BNPL) ซึ่งจะประกาศหลักเกณฑ์ในเดือน ธ.ค. 2569
2. ธุรกิจบริการชำระเงินที่ไม่ใช่ธนาคาร (Non-Bank Payment) จำนวน 76 ราย ภายใต้ใบอนุญาต 9 ประเภท 3. ธุรกิจแลกเปลี่ยนเงินตราต่างประเทศและโอนเงิน (FX & Money Changer) จำนวน 2,121 ราย ภายใต้ใบอนุญาต 9 ประเภท
“การจัดระเบียบร้านแลกเงินที่ไม่ปฏิบัติตามหลักเกณฑ์ หรือไม่มีระบบตรวจสอบตามที่กำหนด ทำให้อาจจะมีการเพิกถอนใบอนุญาตประมาณร้อยแห่ง เพื่อป้องกันไม่ให้ใช้เป็นช่องทางฟอกเงินออกนอกประเทศ”
Virtual Bank อีก 2 รายมาต้นปี ‘70
นอกจากนี้ยังมีบริษัทบริหารสินทรัพย์ (Asset Management Company: AMC) จำนวน 21 ราย โดยจะนำเข้ามาอยู่ภายใต้การกำกับดูแลเพื่อยกระดับมาตรฐานการติดตามและบริหารจัดการหนี้
“ธปท. จะนำ Data Analytics และ AI มาใช้ตรวจสอบผู้ประกอบธุรกิจ Non-Bank กว่า 3,000 ราย พร้อมยกระดับมาตรการป้องกันพฤติกรรมเอาเปรียบผู้บริโภค ทั้งในแง่ของการคิดอัตราดอกเบี้ย รวมถึงตรวจสอบการเรียกเก็บค่าธรรมเนียมแอบแฝง และวิธีการคิดดอกเบี้ยทบต้น เช่น การนำดอกเบี้ยค้างชำระมารวมเป็นเงินต้นของการกู้ยืมครั้งใหม่ เป็นต้น”
ส่วนธนาคารพาณิชย์ไร้สาขา (Virtual Bank) ปัจจุบันมีผู้ให้บริการแล้ว 1 ราย ส่วนผู้ผ่านการคัดเลือกอีก 2 รายยังยืนยันว่าจะเปิดให้บริการอยู่ แต่อาจจะเป็นช่วงต้นปี 2570
“เป้าหมายการทำงานในปีที่ 2 สิ่งที่ทำมายังต้องลงมือทำและทำต่อไป โดยเน้นผลลัพธ์มากขึ้น แต่เจตนายังเหมือนเดิม คือ ท้ายที่สุดเสถียรภาพก็ต้องดี เศรษฐกิจก็ต้องดีขึ้น และประชาชนก็ต้องมีชีวิตความเป็นอยู่ที่ดีขึ้นด้วย” ผู้ว่าฯ ธปท.กล่าว