
เปิดเงื่อนไขประกันภัยพิบัติ 30 ล้านหลัง คุ้มครองสูงสุด 1 แสน เสียชีวิตรับ 2 ล้าน
สมาคมประกันวินาศภัยไทย เปิดรายละเอียดประกันภัยพิบัติ เริ่มคุ้มครอง 1 ต.ค. 2569 ครอบคลุมน้ำท่วม-พายุ-แผ่นดินไหว บ้านเสียหายจ่ายเบื้องต้นทันที 10,000 บาท ก่อนประเมินเพิ่มตามจริงสูงสุด 100,000 บาท ขณะที่คนไทยเสียชีวิตจากภัยรับ 2 ล้านบาท ทุพพลภาพสิ้นเชิงถาวร 200,000 บาท
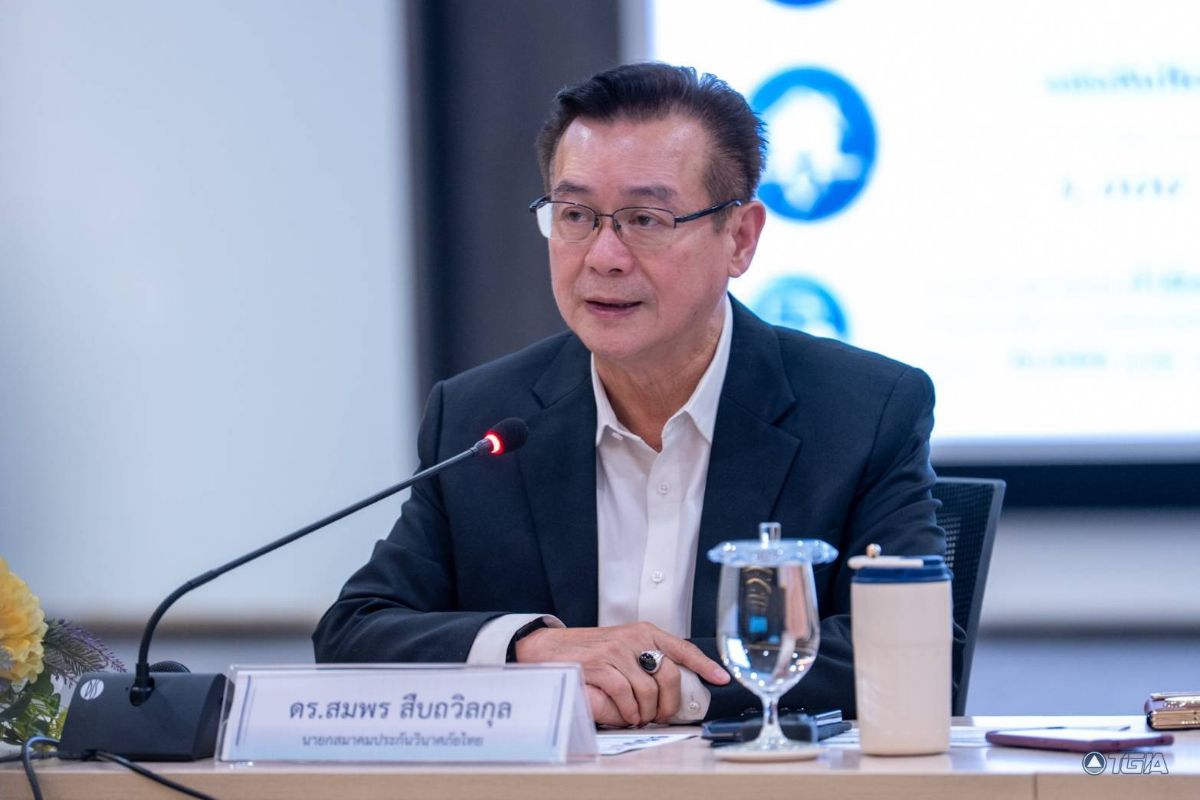
ดร.สมพร สืบถวิลกุล นายกสมาคมประกันวินาศภัยไทย กล่าวถึงรายละเอียดและเงื่อนไขโครงการประกันภัยพิบัติสำหรับบ้านอยู่อาศัยว่า โครงการดังกล่าวออกแบบให้ครอบคลุมบ้านอยู่อาศัยทั่วประเทศประมาณ 30 ล้านหลังคาเรือน โดยยึดนิยาม “บ้าน” ตามกฎหมายว่าด้วยการทะเบียนราษฎรเป็นหลัก กล่าวคือ บ้านที่มีเลขที่บ้าน และมีผู้อยู่อาศัยเป็นประจำ จะอยู่ในข่ายได้รับความคุ้มครอง
สำหรับบ้านที่มีสภาพเป็นที่อยู่อาศัย แต่ยังไม่มีเลขที่บ้าน กระทรวงมหาดไทยจะสำรวจและขึ้นบัญชีไว้ ซึ่งปัจจุบันมีอยู่กว่า 400,000 หลัง เมื่อนับรวมกับบ้านที่มีทะเบียนบ้านแล้ว จะมีบ้านอยู่ในโครงการประมาณ 30 ล้านหลังคาเรือน
อย่างไรก็ตาม ไม่ใช่อาคารทุกแห่งที่มีเลขที่บ้านจะได้รับความคุ้มครอง เพราะหลักสำคัญคือต้องเป็น “บ้านอยู่อาศัย” และมีผู้อยู่อาศัยเป็นประจำ หากมีทะเบียนบ้านแต่ไม่มีคนอยู่อาศัยเป็นประจำ หรือสถานที่ดังกล่าวถูกใช้เป็นโรงงาน สถานประกอบการ หรือวัด จะไม่อยู่ภายใต้ความคุ้มครองนี้ ส่วนห้องชุดในคอนโดมิเนียม หากแต่ละห้องมีเลขที่บ้าน ก็ถือเป็นบ้านตามเงื่อนไขและสามารถอยู่ภายใต้ความคุ้มครองได้เช่นเดียวกัน
สำหรับทรัพย์สินที่กรมธรรม์ให้ความคุ้มครอง จะเน้นเฉพาะ “สิ่งปลูกสร้าง” รวมถึงสิ่งติดตั้งตรึงตราที่เป็นส่วนหนึ่งของตัวบ้าน เช่น ตู้หรือเฟอร์นิเจอร์บิวต์อินที่ยึดติดกับผนัง วอลเปเปอร์ และส่วนประกอบอื่นที่ติดตั้งถาวรกับอาคาร แต่จะไม่รวมทรัพย์สินที่เคลื่อนย้ายได้ภายในบ้าน เช่น เฟอร์นิเจอร์ลอยตัว เครื่องใช้ไฟฟ้า และเครื่องใช้ส่วนตัว รวมถึงต้นไม้ภายในบริเวณบ้านและรั้วบ้าน
“เน้นย้ำอีกทีว่าความคุ้มครองไม่รวมเฟอร์นิเจอร์ลอยตัว ไม่รวมเครื่องใช้ไฟฟ้า หรือเครื่องใช้ส่วนตัวที่อยู่ในบ้านหลังนั้น ส่วนสิ่งที่เป็นบิวต์อินหรือติดตรึงอยู่กับตัวบ้าน จะถือเป็นส่วนหนึ่งของสิ่งปลูกสร้างและได้รับความคุ้มครอง” ดร.สมพร กล่าว
ดร.สมพร กล่าวต่อว่า ภัยที่ได้รับความคุ้มครองมี 3 ประเภท ได้แก่ อุทกภัยหรือน้ำท่วม วาตภัยหรือพายุ และแผ่นดินไหว โดยต้องเป็นภัยที่หน่วยงานรัฐผู้มีอำนาจประกาศพื้นที่ดังกล่าวเป็นเขตภัยพิบัติ และบ้านต้องได้รับความเสียหายโดยตรงจากภัยนั้น หากเข้าเงื่อนไข จะได้รับค่าสินไหมตามความเสียหายที่เกิดขึ้นจริง สูงสุดไม่เกิน 100,000 บาทต่อหลัง
ทั้งนี้ เพื่อให้ประชาชนได้รับความช่วยเหลืออย่างรวดเร็ว การจ่ายค่าสินไหมจะแบ่งเป็น 2 ขั้นตอน โดยขั้นแรก หากพิสูจน์ได้ว่าบ้านอยู่ในเขตภัยพิบัติและได้รับความเสียหายจากภัยดังกล่าว บริษัทประกันภัยจะจ่าย “ค่าเสียหายเบื้องต้น” จำนวน 10,000 บาทก่อน โดยไม่ต้องรอการประเมินมูลค่าความเสียหายทั้งหมด หลังจากนั้นจึงเข้าสู่การประเมินความเสียหายจริง หากพบว่าความเสียหายเกิน 10,000 บาท จะจ่ายเพิ่มเติมตามความเสียหายจริง แต่เมื่อรวมทั้งหมดแล้วต้องไม่เกิน 100,000 บาทต่อหลัง
สำหรับการประเมินความเสียหาย จะพิจารณาตามสภาพความเสียหายจริงของวัสดุแต่ละประเภท ไม่ได้หมายความว่าเพียงน้ำเข้าบ้านแล้ว ทุกส่วนของบ้านจะถูกคิดเป็นความเสียหายทั้งหมด ดังนั้น การประเมินจะพิจารณาทั้งชนิดวัสดุ ระดับน้ำ ระยะเวลาที่ได้รับผลกระทบ และลักษณะความเสียหายที่เกิดขึ้นจริง
ทั้งนี้ จุดตัดสำคัญของความคุ้มครอง เนื่องจากกรมธรรม์เริ่มมีผลตั้งแต่วันที่ 1 ต.ค. 2569 ความเสียหายจากภัยพิบัติที่เกิดขึ้นก่อนวันที่ดังกล่าวจะไม่อยู่ภายใต้กรมธรรม์ฉบับนี้ แต่ไม่ได้หมายความว่าประชาชนที่ได้รับผลกระทบก่อนวันที่ 1 ต.ค. จะไม่ได้รับความช่วยเหลือ ยังสามารถได้รับการเยียวยาจากภาครัฐตามกฎหมายและมาตรการอื่นที่มีอยู่
ส่วนภัยที่เกิดขึ้นหลังวันที่ 1 ต.ค. หากเป็นภัยพิบัติเหตุใหม่ อยู่ในพื้นที่ที่มีการประกาศเขตภัยพิบัติ และทำให้บ้านได้รับความเสียหายโดยตรง ก็จะเข้าสู่ความคุ้มครองของกรมธรรม์
โดยสมาคมประกันวินาศภัยไทยได้พัฒนาระบบรับแจ้งเคลมสำหรับโครงการโดยเฉพาะ เพื่อให้ประชาชนสามารถแจ้งความเสียหายได้ผ่านเว็บไซต์ LINE Official Account คอลเซ็นเตอร์ รวมถึงจุดรับแจ้งในพื้นที่เกิดเหตุ พร้อมเชื่อมระบบยืนยันตัวตนผ่าน ThaiD
ขั้นตอนเบื้องต้น ผู้ขอรับค่าสินไหมจะต้องระบุตัวตน บ้านเลขที่ ประเภทภัยที่ได้รับความเสียหาย ไม่ว่าจะเป็นน้ำท่วม พายุ หรือแผ่นดินไหว พร้อมบรรยายลักษณะความเสียหาย หากทราบมูลค่าความเสียหายโดยประมาณก็สามารถระบุได้ แต่หากไม่ทราบก็ไม่เป็นปัญหา
จากนั้นระบบจะแนะนำให้ถ่ายภาพความเสียหายผ่านโทรศัพท์มือถือหรืออัปโหลดภาพเข้าสู่ระบบ เมื่อส่งข้อมูลแล้วจะได้รับเลขรับแจ้งเพื่อติดตามการเคลม
เบื้องหลังจะมีระบบ AI ช่วยตรวจสอบตำแหน่งบ้าน เทียบกับประกาศเขตภัยพิบัติของภาครัฐและข้อมูลแผนที่หรือภาพถ่ายดาวเทียม เพื่อช่วยยืนยันว่าบ้านอยู่ในพื้นที่ภัยพิบัติและได้รับผลกระทบจากเหตุการณ์ดังกล่าวจริง
หลังน้ำลด เจ้าของบ้านสามารถส่งภาพความเสียหายเพิ่มเติม เช่น รอยคราบน้ำบนผนัง ระดับความสูงของน้ำ ขนาดพื้นที่บ้าน รวมถึงประเภทของวัสดุ เช่น ปาร์เกต์ กระเบื้องยาง หรือวัสดุปูพื้นชนิดอื่น เพื่อให้ระบบช่วยคำนวณประมาณการค่าซ่อม
กรณีผู้ได้รับความเสียหายไม่เห็นด้วยกับยอดประเมิน สามารถปฏิเสธยอดดังกล่าวได้ ซึ่งถือเป็นการเข้าสู่กระบวนการทบทวน โดยจะมีเจ้าหน้าที่คงานและอาจลงพื้นที่ตรวจสอบความเสียหายจริง
นอกจากนี้ สมาคมยังเตรียมใช้เครือข่ายบริษัทประกันภัยทั่วประเทศสนับสนุนการสำรวจความเสียหาย และอยู่ระหว่างประสานความร่วมมือกับไปรษณีย์ไทย เพื่อพิจารณาใช้เครือข่ายบุรุษไปรษณีย์ในพื้นที่ช่วยงานสำรวจผ่านแอปพลิเคชันที่กำหนดมาตรฐานการตรวจสอบไว้ในระบบเดียวกัน
เมื่อบริษัทประกันภัยและผู้มีสิทธิสามารถตกลงจำนวนค่าสินไหมได้ และเอกสารครบถ้วน จะจ่ายเงินภายใน 15 วัน โดยเงินจะจ่ายให้ “เจ้าของกรรมสิทธิ์” ในทรัพย์สินเป็นหลัก เพื่อป้องกันข้อพิพาทในกรณีที่เจ้าของบ้านกับผู้อยู่อาศัยเป็นคนละคน
หากผู้ครอบครองบ้าน เช่น ผู้เช่า เป็นผู้ดำเนินการแทน จะต้องได้รับมอบอำนาจจากเจ้าของกรรมสิทธิ์ก่อน
การโอนเงินจะใช้ช่องทางพร้อมเพย์ที่ผูกกับเลขประจำตัวประชาชนเป็นหลัก ส่วนผู้ที่ไม่มีพร้อมเพย์สามารถแจ้งบัญชีธนาคารได้ แต่ชื่อบัญชีต้องตรงกับผู้มีสิทธิรับค่าสินไหม ไม่สามารถให้โอนเข้าบัญชีบุคคลอื่นได้
ส่วนระยะเวลาในการใช้สิทธิเรียกร้องค่าสินไหม ตามหลักการประกันภัยสามารถเรียกร้องได้ภายใน 2 ปี แต่การแจ้งล่าช้าอาจทำให้ผู้เรียกร้องต้องมีหลักฐานเพียงพอที่จะพิสูจน์ว่าความเสียหายเกิดจากภัยพิบัติที่ขอใช้สิทธิจริง
ดร.สมพร กล่าวอีกว่า รัฐบาลใช้งบประมาณ 15,000 ล้านบาทในการจัดซื้อประกันภัยสำหรับบ้านอยู่อาศัย โดยกรมธรรม์มีวงเงินความคุ้มครองรวมสูงสุด 75,000 ล้านบาทต่อปี หรือคิดเป็น 5 เท่าของงบประมาณที่ใช้ซื้อความคุ้มครอง หากตลอดปีมีการจ่ายค่าสินไหมสะสมจนเต็มวงเงิน 75,000 ล้านบาท ระบบประกันภัยจะหยุดจ่ายในส่วนที่เกินจากวงเงินดังกล่าว และความช่วยเหลือหลังจากนั้นจะกลับเข้าสู่กลไกการเยียวยาของภาครัฐตามกฎหมายที่เกี่ยวข้อง
ทั้งนี้ ที่ผ่านมารัฐบาลต้องใช้งบประมาณเพื่อเยียวยาผู้ได้รับผลกระทบจากภัยพิบัติปีละประมาณ 20,000-30,000 ล้านบาท และในปีที่เกิดภัยรุนแรง เช่น ปี 2554 มีการใช้งบประมาณระดับ 50,000-60,000 ล้านบาท แต่เงินเยียวยาดังกล่าวไม่ได้ใช้เฉพาะความเสียหายของบ้านอยู่อาศัยเท่านั้น ยังครอบคลุมความเสียหายด้านอื่นด้วย การนำระบบประกันภัยเข้ามาจึงเป็นการถ่ายโอนความเสี่ยงบางส่วนจากงบประมาณภาครัฐเข้าสู่ระบบประกันภัย
ในฝั่งบริษัทประกันภัย โครงการได้จัดระบบประกันภัยต่อ (Reinsurance) เพื่อกระจายความเสี่ยงไปยังตลาดต่างประเทศ โดยความเสียหายในชั้นแรกไม่เกิน 5,000 ล้านบาท จะเป็นส่วนที่ระบบประกันภัยในประเทศรับความเสี่ยงไว้ (Local Retention) ส่วนความเสี่ยงตั้งแต่ระดับเกิน 5,000 ล้านบาทไปจนถึงวงเงินสูงสุด 75,000 ล้านบาท ได้จัดซื้อประกันภัยต่อเพื่อรองรับไว้แล้ว
“ไม่มีบริษัทประกันภัยไหนรับประกันมาแล้วเก็บความเสี่ยงกอดไว้คนเดียว ทุกบริษัทมีระบบบริหารความเสี่ยง และโครงการนี้ก็เหมือนกัน ส่วนที่เกิน 5,000 ล้านบาทถึง 75,000 ล้านบาท เรามีการซื้อประกันภัยต่อมารองรับไว้” ดร.สมพร กล่าว
ดร.สมพร กล่าวต่อว่า ในมุมของตลาดประกันภัยต่อ ความเสี่ยงภัยพิบัติของประเทศไทยยังไม่ได้อยู่ในระดับสูงมากเมื่อเทียบกับหลายประเทศ แม้ไทยมีความเสี่ยงจากน้ำท่วมเป็นหลัก และเริ่มมีความเสี่ยงจากแผ่นดินไหว ขณะที่วาตภัยกระจุกตัวในบางพื้นที่
นอกจากความคุ้มครองบ้านอยู่อาศัยแล้ว ภาครัฐยังจัดซื้อความคุ้มครองสำหรับประชาชนไทยที่เสียชีวิตจากภัยพิบัติ 3 ประเภท ได้แก่ น้ำท่วม พายุ และแผ่นดินไหว ในพื้นที่ที่มีการประกาศเป็นเขตภัยพิบัติ
หากประชาชนไทยเสียชีวิตโดยตรงจากภัยดังกล่าว จะได้รับความคุ้มครองรายละ 2 ล้านบาท ส่วนกรณีไม่เสียชีวิตแต่ตกเป็นผู้ทุพพลภาพสิ้นเชิงถาวร จะได้รับเงินชดเชย 200,000 บาท
สำหรับความเสี่ยงจากภัยพิบัติในช่วงต่อจากนี้ ภาคประกันภัยติดตามข้อมูลพยากรณ์อากาศทั้งในประเทศไทยและภูมิภาคอย่างต่อเนื่อง และนำข้อมูลเหล่านี้มาใช้ประกอบการประเมินความเสี่ยงของโครงการ
อย่างไรก็ตาม ความเสียหายจากสถานการณ์ภัยพิบัติรอบปัจจุบัน ยังไม่สามารถประเมินตัวเลขความเสียหายรวมของบริษัทประกันภัยได้ เนื่องจากสถานการณ์ยังดำเนินอยู่ และไม่ต้องการให้ตัวเลขเบื้องต้นคลาดเคลื่อนจากความเสียหายจริง
สำหรับบริษัทประกันภัยเข้าร่วมรับประกันภัยทั้งหมด 11 บริษัท ได้แก่ บริษัท กรุงเทพประกันภัย จำกัด (มหาชน), บริษัท กรุงไทยพานิชประกันภัย จำกัด (มหาชน), บริษัท คุ้มภัยโตเกียวมารีนประกันภัย (ประเทศไทย) จำกัด (มหาชน), บริษัท ทิพยประกันภัย จำกัด (มหาชน), บริษัท ไทยไพบูลย์ประกันภัย จำกัด (มหาชน), บริษัท ประกันภัยไทยวิวัฒน์ จำกัด (มหาชน), บริษัท ฟอลคอนประกันภัย จำกัด (มหาชน), บริษัท เมืองไทยประกันภัย จำกัด (มหาชน), บริษัท วิริยะประกันภัย จำกัด (มหาชน), บริษัท เอ็ม เอส ไอ จี ประกันภัย (ประเทศไทย) จำกัด (มหาชน) และบริษัท ไอแคร์ ประกันภัย จำกัด (มหาชน)